

Explicación de la sección 301: ¿Qué es la sección 301 de la Ley de Comercio de 1974?
Lea la versión resumida con la siguiente indicación:
 ChatGPT
 Gemini
 Perplexity
 Claude
 Grok
El artículo 301 de la Ley de Comercio de 1974 otorga al Representante de Comercio de Estados Unidos (USTR) la facultad de investigar las prácticas comerciales de un gobierno extranjero y de tomar medidas cuando dichas prácticas perjudiquen al comercio estadounidense. Se trata de una ley, no de un arancel, aunque los aranceles son la respuesta que suele generar con mayor frecuencia.
La distinción que más a menudo se pasa por alto es la siguiente: la sección 301 es una disposición legal, no un arancel. Cada medida adoptada en virtud de la sección 301 tiene su propio ámbito de aplicación, cobertura de productos, fecha de entrada en vigor y exclusiones. El hecho de que un envío concreto esté sujeto a dicha medida depende de todos esos factores.
En este artículo se explica qué es la Sección 301, cómo una investigación se convierte en una medida, cómo determinar si un producto entra dentro de su ámbito de aplicación y qué implicaciones tiene esto para las decisiones de abastecimiento.
Puntos clave
- El artículo 301 otorga al Representante de Comercio de los Estados Unidos (USTR) la facultad de investigar las prácticas comerciales de un gobierno extranjero y de tomar medidas cuando estas supongan una carga o una restricción para el comercio estadounidense.
- Las investigaciones en virtud del artículo 301 suelen centrarse en cuestiones relacionadas con el trabajo forzoso y los derechos humanos, lo que las hace especialmente relevantes para las organizaciones con cadenas de suministro globales.
- Los aranceles son la respuesta más habitual, pero el Representante de Comercio de EE. UU. (USTR) también puede suspender las concesiones de los acuerdos comerciales o negociar un acuerdo vinculante.
- Que un envío esté cubierto depende de las condiciones de la medida concreta: su ámbito de aplicación, el país de origen, la fecha de entrada y las posibles exclusiones.
- Cualquier medida caduca al cabo de cuatro años, a menos que el USTR la revise y decida prorrogarla.
¿Qué es la sección 301?
La sección 301 es la disposición de la legislación comercial estadounidense que permite a Estados Unidos responder a las prácticas comerciales de un gobierno extranjero, ya sea cuando dichas prácticas incumplen los compromisos contraídos en virtud de un acuerdo comercial o cuando suponen una carga o una restricción injustas para el comercio estadounidense.
La Sección 301 faculta al Representante de Comercio de los Estados Unidos (USTR) a investigar una práctica concreta de un país específico y, a continuación, decidir la respuesta adecuada. Cada respuesta constituye una medida independiente con su propio ámbito de aplicación, tipo impositivo, gama de productos afectados y fecha de entrada en vigor. Cuando se habla de «aranceles de la Sección 301», se hace referencia a los aranceles impuestos en el marco de una de esas medidas, y no a un arancel único que se aplique de forma generalizada.
Para las organizaciones con cadenas de suministro globales, la aplicación más trascendental de la Sección 301 en los últimos tiempos se refiere al trabajo forzoso. La Sección 301(b) permite al Representante de Comercio de los Estados Unidos (USTR) investigar y sancionar a los socios comerciales en función de cómo dichos gobiernos hacen cumplir las prohibiciones sobre las importaciones realizadas mediante trabajo forzoso.
La sección 301 funciona como un instrumento de aplicación de la normativa comercial más que como un marco de información sobre el cumplimiento: no exige la presentación de informes anuales ni un plan de diligencia debida, pero puede imponer aranceles a los productos de todo un país con muy poca antelación. Se complementa con la sección 307 de la Ley Arancelaria de 1930, en virtud de la cual la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP) retiene envíos concretos de los que se sospecha que contienen insumos procedentes del trabajo forzoso.
En conjunto, ambas leyes abordan las cadenas de suministro desde perspectivas opuestas: una desde el ámbito de la política comercial de un país y la otra desde el ámbito de un único contenedor.
¿Qué es el artículo 301 de la Ley de Comercio de 1974?
El artículo 301 figura en el Título III de la Ley de Comercio de 1974, codificada en 19 U.S.C. §§2411-2420. El Congreso la aprobó para dotar a Estados Unidos de una forma más rápida y segura de responder a las barreras comerciales extranjeras que la que permitía únicamente la negociación.
Durante dos décadas, se utilizó con frecuencia. Posteriormente, en 1995, entró en vigor el sistema de solución de diferencias de la Organización Mundial del Comercio, y Estados Unidos trasladó allí la mayor parte de sus reclamaciones. De los aproximadamente 130 casos en virtud del artículo 301 desde 1974, solo 35 se presentaron después de 1995. Su uso se reanudó a partir de 2017 y se ha acelerado considerablemente desde entonces.
¿Qué hace que una práctica sea aplicable?
La ley establece varios supuestos jurídicos distintos, cada uno con consecuencias diferentes. En virtud de el artículo 2411 del título 19 del Código de los Estados Unidos, el USTR debe actuar cuando determine que:
- se están vulnerando los derechos de Estados Unidos en virtud de cualquier acuerdo comercial;
- una ley, política o práctica extranjera que infrinja, sea incompatible con o, de cualquier otra forma, prive a Estados Unidos de los beneficios que le corresponden en virtud de un acuerdo comercial; o
- una ley, política o práctica extranjera es injustificable y supone una carga o una restricción para el comercio de Estados Unidos.
La USTR podrá actuar, a su discreción, cuando considere que una práctica es irrazonable o discriminatoria y supone una carga o una restricción para el comercio de Estados Unidos.
La ley define cada uno de estos términos. Una práctica se considera «injustificable» si vulnera o es incompatible con los derechos jurídicos internacionales de Estados Unidos. Se considera «irrazonable» si, aunque no vulnere necesariamente dichos derechos, resulta injusta e inequitativa. Las prácticas se consideran «discriminatorias» cuando niegan el trato nacional o de nación más favorecida a los bienes, servicios o inversiones de Estados Unidos.
La definición de «irrazonable» reviste especial importancia para las cadenas de suministro. Abarca expresamente un patrón de conducta persistente que permita cualquier forma de trabajo forzoso u obligatorio, lo que constituyó la base jurídica de la medida relativa al trabajo forzoso en virtud del artículo 301, que abarcó a 60 economías en 2026.
¿Cómo funciona el artículo 301?
Una investigación se desarrolla en cinco fases.
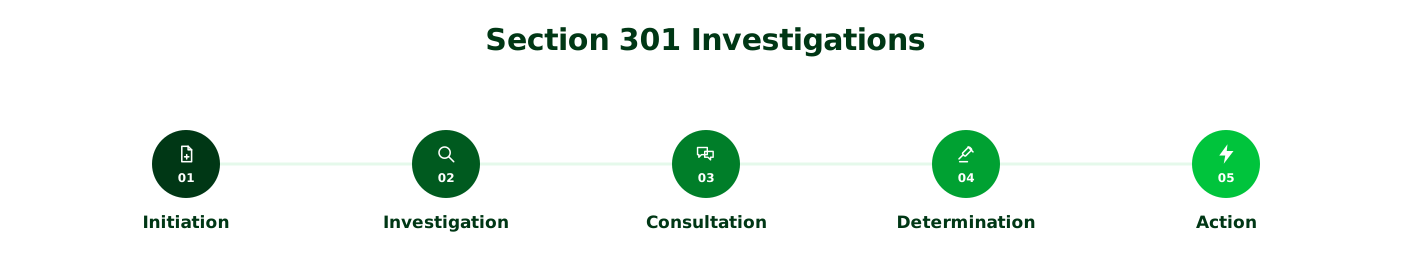
- Inicio. Una parte interesada presenta una solicitud al USTR, o bien el USTR inicia una investigación por iniciativa propia.
- Investigación. La USTR publica un anuncio en el Registro Federal, solicita comentarios por escrito y, por lo general, celebra una audiencia pública.
- Consultas. El USTR solicita consultas con el gobierno en cuestión y inicia un procedimiento formal de solución de controversias cuando sea aplicable un acuerdo comercial.
- Determinación. El USTR decide si la práctica es susceptible de recurso con arreglo a las normas anteriores.
- Medida. Si el USTR toma medidas, publica el alcance, el tipo y la fecha de entrada en vigor en el Registro Federal.
Hay un aspecto importante a tener en cuenta a la hora de planificar: una medida expira automáticamente al cabo de cuatro años, a menos que alguien solicite su prórroga y la USTR lleve a cabo una revisión.
Para obtener más información sobre cada fase, incluidos los plazos legales, los requisitos de la solicitud, los calendarios de las audiencias y el estado de los casos en curso, consulte las investigaciones en virtud del artículo 301.
¿Qué función desempeña la USTR?
El USTR lleva a cabo la investigación, emite el dictamen y establece las medidas a adoptar. A continuación, la CBP recauda los derechos de aduana correspondientes en la frontera. El USTR decide si procede aplicar un derecho de aduana, y la CBP decide si se autoriza el despacho de un envío concreto y a qué tipo impositivo.
¿Qué son los aranceles de la Sección 301?
Los aranceles son la consecuencia más visible, y la ley ordena al Representante de Comercio de los Estados Unidos (USTR) que dé preferencia a los aranceles a la hora de restringir las importaciones. Sin embargo, no son la única opción. El USTR también puede retirar o suspender las concesiones otorgadas en virtud de un acuerdo comercial, o negociar un acuerdo vinculante en el que el país ponga fin a dicha práctica o ofrezca una compensación.
Cuando se imponen derechos de aduana, estos son adicionales y se suman al arancel que ya grava el producto. Los tipos, los productos afectados y las exclusiones varían según la medida adoptada y cambian con el tiempo.
¿Cómo se sabe si un producto está sujeto a la Sección 301?
El mero hecho de proceder de un país afectado no es suficiente. La cobertura se decide caso por caso, y hay cinco factores que la determinan.
- ¿Qué medida es aplicable? Los derechos previstos en el artículo 301 solo se aplican en el marco de una acción específica. Identifique qué investigación y qué notificación del Registro Federal se refieren a las mercancías en cuestión, ya que el ámbito de aplicación, los tipos y las exenciones varían en función de cada una de ellas.
- Cómo se clasifica el producto. Cada medida enumera las líneas arancelarias que abarca, identificadas por su subpartida del Arancel Armonizado de los Estados Unidos (HTSUS). La postura de la CBP es que «las disposiciones de las subpartidas pertinentes del HTSUS enumeradas en el anexo A son determinantes a la hora de establecer si un producto está sujeto a la medida correctiva prevista en el artículo 301». Esto significa que es la clasificación del producto, y no su descripción ni su uso final, lo que determina si entra dentro del ámbito de aplicación de la medida. Los derechos de aduana se declaran, por tanto, en una partida del capítulo 99 en el momento de la importación.
- El lugar de origen del producto. Los aranceles de la sección 301 se «basan en el país de origen, no en el país de exportación». El origen se determina por la transformación sustancial. En términos generales, se trata de determinar si el producto ha sufrido un cambio fundamental en su forma, apariencia, naturaleza o características en el país que reivindica su origen. En el caso de los productos ensamblados a partir de componentes fabricados en varios países, esto puede resultar realmente complicado, por lo que los importadores pueden solicitar una resolución vinculante a la CBP en lugar de hacer conjeturas.
- Cuando las mercancías entran. Las medidas se aplican a las mercancías que se introducen o se retiran de los almacenes para su consumo a partir de una fecha de entrada en vigor determinada. A veces se concede un breve periodo de gracia a las mercancías que ya se encuentran en tránsito. La fecha que se tiene en cuenta es la fecha de entrada, no la fecha del pedido ni la fecha de envío.
- Si se aplica una excepción. Incluso las medidas de amplio alcance conllevan excepciones. La medida sobre el trabajo forzoso de la Sección 301, que entrará en vigor el 24 de julio de 2026, exime a todos los artículos y piezas de artículos sujetos a los aranceles de la Sección 232, así como al material informativo, las donaciones y el equipaje de mano. También exime a los productos que cumplan los criterios establecidos, entre los que se incluyen las materias primas para las que no existe suministro nacional, los productos de los que no hay cantidades suficientes en EE. UU. y aquellos cuya exención fomentaría la adopción de prohibiciones del trabajo forzoso. La lista completa de productos exentos figura en los anexos I y II de la notificación del Registro Federal. Las exclusiones se solicitan en el momento de la entrada utilizando un número arancelario específico.
Para consultar los tipos arancelarios vigentes y las listas de productos de origen chino, véase «Aranceles de la Sección 301 aplicables a China». Para obtener información sobre los requisitos de exclusión, las prórrogas y cómo solicitarlas, véase «Exclusiones de la Sección 301». Para consultar una partida arancelaria concreta, utilice el buscador de aranceles de la Sección 301.
El artículo 301 frente al artículo 232 y al artículo 201
Hay tres leyes estadounidenses que regulan los aranceles, y es fácil confundirlas. Se diferencian en quién lleva a cabo la investigación, qué hay que demostrar y quién toma la decisión.
| Artículo 301 | Artículo 232 | Artículo 201 | |
|---|---|---|---|
| Estatuto | Ley de Comercio de 1974 (19 U.S.C. §2411) | Ley de Expansión Comercial de 1962 (19 U.S.C. §1862) | Ley de Comercio de 1974 (19 U.S.C. §2251) |
| Organismo coordinador | USTR | Ministerio de Comercio | Comisión de Comercio Internacional de Estados Unidos (USITC) |
| Disparador | Una práctica extranjera que incumpla un acuerdo comercial, o que sea injustificable, irrazonable o discriminatoria | Las importaciones que ponen en peligro la seguridad nacional | Un aumento repentino de las importaciones que causa un perjuicio grave a una industria nacional |
| ¿Quién decide? | USTR | El presidente, sobre el informe del Ministerio de Comercio | El presidente, a propuesta de la USITC |
| A qué se acopla | La conducta de un gobierno extranjero | Una categoría de productos | Una categoría de productos |
Consulta la sección «201 frente a 232 frente a 301» para ver una comparación más detallada.
Medidas e investigaciones en curso en virtud del artículo 301 (a fecha de agosto de 2026)
China, la transferencia de tecnología y la propiedad intelectual. Iniciada en agosto de 2017, esta es la medida más duradera y conocida. Cuatro rondas de aranceles que oscilaban entre el 7,5 % y el 25 % se aplicaron a unas importaciones por valor de aproximadamente 370 000 millones de dólares. En septiembre de 2024 concluyó una revisión reglamentaria de cuatro años, que elevó los tipos sobre los productos afectados —entre ellos los vehículos eléctricos, hasta el 100 %, y las células solares, hasta el 50 %—.
Trabajo forzoso en 60 economías. Iniciada en marzo de 2026, esta es la medida de mayor alcance adoptada en virtud de la ley. En junio de 2026, la Oficina del Representante Comercial de EE. UU. (USTR) constató que 54 economías no contaban con ninguna prohibición sobre las importaciones de productos fabricados mediante trabajo forzoso, y que otras seis no estaban aplicando de manera efectiva las prohibiciones de las que disponían. Los aranceles adicionales del 10 % o del 12,5 % entraron en vigor el 24 de julio de 2026 (91 FR 47318). La medida se aplica a los 60 principales socios comerciales de EE. UU., que representan el 99,4 % de las importaciones estadounidenses, con sujeción a las exclusiones descritas anteriormente.
Brasil. Una investigación iniciada en julio de 2025 sobre el comercio digital y los servicios de pago electrónico, los aranceles preferenciales, la aplicación de la legislación anticorrupción, la propiedad intelectual, el acceso al mercado del etanol y la deforestación ilegal dio lugar a una medida del 25 % en julio de 2026.
Investigaciones en curso. A fecha de agosto de 2026, la Oficina del Representante Comercial de los Estados Unidos (USTR) tiene en curso investigaciones sobre el exceso de capacidad estructural en el sector manufacturero de 16 socios comerciales, así como sobre la protección y el cumplimiento de los derechos de propiedad intelectual en Vietnam. Ninguna de ellas ha dado lugar a una resolución. El estado actual de las mismas se puede consultar en nuestra página de investigaciones en virtud de la Sección 301.
¿Qué implica la sección 301 para los equipos de compras y de la cadena de suministro?
Evalúa la exposición medida por medida, no país por país. La cuestión práctica no es «¿estamos expuestos a la Sección 301?», sino «¿qué medida afecta a estos productos y en qué se basa?». Eso significa tener en cuenta cinco aspectos para cada pieza que se compre: la medida aplicable, la clasificación arancelaria del producto, su país de origen, la fecha de entrada y cualquier exclusión. El país de origen por sí solo te indicará dónde buscar; no te dirá lo que debes pagar.
Cuando una medida se aplica de forma generalizada, el buen desempeño del proveedor no te eximirá de ella. Algunas medidas en virtud del artículo 301 afectan a los productos de un país en general, no a una lista restringida de productos. En ese caso, un proveedor con un historial excelente sigue estando sujeto al arancel, ya que la resolución se refiere a la conducta del Gobierno, no a la del proveedor. La medida sobre el trabajo forzoso lo deja claro: exime a los productos enumerados en sus anexos y no establece ningún proceso de exclusión específico para cada empresa, por lo que la exención se aplica a los productos y a los países, y no a importadores o proveedores individuales. No es posible eludir ese tipo de arancel mediante auditorías; hay que gestionarlo a través de decisiones de abastecimiento y análisis a nivel de producto. Esto hace que la resiliencia de la cadena de suministro sea tanto una cuestión arancelaria como una cuestión de riesgo.
Las prácticas laborales se han convertido ahora en una variable arancelaria. La medida de 2026 considera que el hecho de que un gobierno no prohíba ni tome medidas contra las importaciones que impliquen trabajo forzoso constituye una práctica comercial desleal. La diligencia debida social, que durante mucho tiempo se ha considerado una cuestión de cumplimiento normativo y reputación, forma ahora parte del coste total de importación.
Los aranceles y las retenciones son problemas distintos. Un arancel en virtud del artículo 301 es un coste financiero, determinado por la clasificación, el origen y las condiciones de una medida. Un envío retenido en la frontera por sospecha de trabajo forzoso es un problema operativo, que se resuelve con pruebas recabadas in situ sobre una cadena de suministro concreta. Las empresas se enfrentan cada vez más a ambos problemas, y rara vez un mismo documento da respuesta a ambos.
Qué hay que crear. Elabora un mapa de tu base de proveedores por país de origen y clasificación arancelaria, de modo que puedas evaluar la exposición ante cualquier nueva medida en lugar de tener que reconstruirlo desde cero cada vez. Averigua qué proveedores se encuentran en las economías afectadas y en qué nivel. A continuación, conserva datos primarios verificados de dichos proveedores, de modo que, cuando necesites demostrar que has actuado con la diligencia debida, el registro ya exista en lugar de tener que elaborarlo bajo presión. EcoVadis respalda esta labor como una capa de gestión de riesgos y preparación: información sobre el abastecimiento que muestra dónde se concentran las relaciones con los proveedores en las jurisdicciones afectadas, y un registro documentado de la colaboración con los proveedores de nivel 1 que demuestre un esfuerzo razonable. Determinar la exposición arancelaria de un producto específico sigue siendo un ejercicio de clasificación aduanera.
Crear un historial que se pueda defender
Para gestionar el riesgo relacionado con la Sección 301, lo primero es saber dónde se fabrican tus productos y qué ocurre dentro de esas cadenas de suministro. Habla con un experto de EcoVadis sobre cómo crear un registro de proveedores verificado.
Preguntas frecuentes
¿Sigue vigente la Sección 301?
Sí, la Sección 301 sigue en vigor y se está aplicando de forma intensiva. En junio de 2026, el Tribunal Supremo se negó a admitir a trámite el principal recurso judicial contra los aranceles a China, lo que supuso su mantenimiento tras la confirmación, por parte del Tribunal Federal de Apelación, de la autoridad del Representante de Comercio de EE. UU. (USTR) para modificarlos en septiembre de 2025.
¿Se aplica la Sección 301 a todos los productos procedentes de un país afectado?
No. Cada medida en virtud de la Sección 301 define las líneas arancelarias a las que se aplica y las exenciones correspondientes. El ámbito de aplicación depende de la clasificación del producto, el país de origen, la fecha de entrada y las posibles exclusiones, y no únicamente del país.
¿Qué es un arancel de la Sección 301?
Un arancel de la Sección 301 es un derecho adicional impuesto en virtud de una medida específica de la Sección 301, que se aplica además del tipo arancelario normal correspondiente a ese producto. No existe un tipo arancelario único para la Sección 301.
¿Quién se encarga de la aplicación de la Sección 301?
La USTR lleva a cabo las investigaciones en virtud de la Sección 301 y decide las medidas a adoptar. La CBP recauda los aranceles en la frontera.
¿La Sección 301 siempre da lugar a la imposición de aranceles?
No. El USTR puede suspender las concesiones de los acuerdos comerciales o llegar a un acuerdo negociado en su lugar, y puede determinar que una práctica no es susceptible de acción judicial en absoluto.
¿Es lo mismo que la «Sección 301» de otras leyes?
No. Varias leyes no relacionadas entre sí utilizan la misma denominación, entre ellas la legislación laboral de EE. UU. y el proceso penal de la India. Esta página se refiere únicamente a la sección 301 de la Ley de Comercio de EE. UU. de 1974.