

Spiegazione della Sezione 301: Che cos’è la Sezione 301 del Trade Act del 1974?
Sintesi disponibile con:
 ChatGPT
 Gemini
 Perplexity
 Claude
 Grok
La Sezione 301 del Trade Act del 1974 conferisce al Rappresentante commerciale degli Stati Uniti (USTR) l’autorità di indagare sulle pratiche commerciali di un governo straniero e di intervenire qualora tali pratiche danneggino il commercio statunitense. Si tratta di una legge, non di un dazio, sebbene i dazi siano la misura più comunemente adottata in risposta.
La distinzione che più spesso viene trascurata è la seguente: la Sezione 301 è un potere normativo, non una tariffa. Ogni provvedimento adottato ai sensi della Sezione 301 ha un proprio ambito di applicazione, una propria copertura di prodotti, una propria data di entrata in vigore e le proprie esclusioni. Il fatto che una determinata spedizione rientri o meno nell’ambito di applicazione dipende da tutti questi fattori.
Questo articolo spiega cos’è la Sezione 301, come un’indagine si trasformi in un provvedimento, come stabilire se un prodotto rientri in tale ambito e cosa ciò comporti per le decisioni relative all’approvvigionamento.
Punti chiave
- La Sezione 301 conferisce all’USTR l’autorità di indagare sulle pratiche commerciali di un governo straniero e di intervenire qualora queste ostacolino o limitino il commercio degli Stati Uniti.
- Le indagini ai sensi della Sezione 301 vertono spesso sul lavoro forzato e sulle questioni relative ai diritti umani, il che rende questo aspetto particolarmente rilevante per le organizzazioni con catene di approvvigionamento globali.
- Le tariffe sono la risposta più comune, ma l’USTR può anche sospendere le concessioni previste dagli accordi commerciali o negoziare un accordo vincolante.
- La copertura di una spedizione dipende dai termini della misura specifica: l'ambito di applicazione in termini di prodotti, il paese di origine, la data di entrata e le eventuali esclusioni.
- Qualsiasi misura decade dopo quattro anni, a meno che l’USTR non la riesamini e decida di prorogarla.
Che cos’è la Sezione 301?
La Sezione 301 è la parte della legislazione commerciale statunitense che consente agli Stati Uniti di reagire alle pratiche commerciali di un governo straniero, sia quando tali pratiche violano gli impegni assunti nell’ambito di un accordo commerciale, sia quando gravano in modo ingiusto sul commercio statunitense o lo limitano.
La Sezione 301 conferisce all’USTR il potere di indagare su una pratica specifica adottata da un determinato Paese e di decidere in seguito in merito alla risposta da adottare. Ogni risposta costituisce un provvedimento a sé stante, con un ambito di applicazione, un’aliquota, una copertura dei prodotti e una data di entrata in vigore propri. Quando si parla di “dazi ai sensi della Sezione 301”, ci si riferisce ai dazi imposti nell’ambito di uno di tali provvedimenti, piuttosto che a un unico dazio applicabile in modo generalizzato.
Per le organizzazioni con catene di approvvigionamento globali, l’applicazione più rilevante della Sezione 301 negli ultimi tempi riguarda il lavoro forzato. La Sezione 301(b) consente all’USTR di indagare e sanzionare i partner commerciali in merito alle modalità con cui i rispettivi governi applicano i divieti sulle importazioni di prodotti realizzati con lavoro forzato.
La Sezione 301 funge da strumento di applicazione delle norme commerciali piuttosto che da quadro di riferimento per la rendicontazione sulla conformità: non richiede alcuna presentazione annuale né un piano di due diligence, ma può imporre dazi sulle merci di un intero Paese con breve preavviso. Essa affianca la Sezione 307 del Tariff Act del 1930, in base alla quale l’U.S. Customs and Border Protection (CBP) blocca le singole spedizioni sospettate di contenere prodotti realizzati con lavoro forzato.
Insieme, le due leggi agiscono sulle catene di approvvigionamento da due direzioni opposte: una a livello di politica commerciale di un Paese, l’altra a livello di un singolo container.
Che cos’è la Sezione 301 del Trade Act del 1974?
La Sezione 301 fa parte del Titolo III del Trade Act del 1974, codificato ai 19 U.S.C. §§2411-2420. Il Congresso l’ha approvata per fornire agli Stati Uniti un modo più rapido e sicuro di rispondere alle barriere commerciali estere rispetto a quanto consentito dalla sola via negoziale.
Per due decenni è stato utilizzato spesso. Poi, nel 1995, è entrato in vigore il sistema di risoluzione delle controversie dell’Organizzazione mondiale del commercio (OMC) e gli Stati Uniti hanno trasferito lì la maggior parte dei propri ricorsi. Dei circa 130 casi relativi alla Sezione 301 dal 1974, solo 35 sono stati avviati dopo il 1995. Il ricorso a tale strumento ha ripreso slancio a partire dal 2017 e da allora ha subito una forte accelerazione.
Cosa rende una pratica attuabile?
La legge prevede diversi presupposti giuridici distinti, ciascuno con conseguenze diverse. Ai sensi del 19 U.S.C. §2411, l’USTR è tenuto ad agire qualora accerti che:
- i diritti degli Stati Uniti previsti da qualsiasi accordo commerciale vengono negati;
- un atto, una politica o una prassi di un paese straniero violi, sia in contrasto con o neghi in altro modo i benefici spettanti agli Stati Uniti ai sensi di un accordo commerciale; oppure
- un atto, una politica o una prassi straniera è ingiustificabile e grava sul commercio degli Stati Uniti o lo limita.
L’USTR può intervenire, a propria discrezione, qualora ritenga che una pratica sia irragionevole o discriminatoria e costituisca un ostacolo o una restrizione al commercio degli Stati Uniti.
La legge definisce ciascun termine. Una pratica è “ingiustificabile” se viola o è in contrasto con i diritti giuridici internazionali degli Stati Uniti. È “irragionevole” se, pur non violando necessariamente tali diritti, è comunque ingiusta e iniqua. Le pratiche sono “discriminatorie” quando negano il trattamento nazionale o di nazione più favorita a beni, servizi o investimenti statunitensi.
La definizione di “irragionevole” riveste particolare importanza per le catene di approvvigionamento. Essa comprende espressamente un modello di condotta persistente che consenta qualsiasi forma di lavoro forzato o obbligatorio, il che ha costituito la base giuridica dell’azione relativa al lavoro forzato ai sensi della Sezione 301, che nel 2026 ha riguardato 60 economie.
Come funziona la Sezione 301?
Un'indagine si articola in cinque fasi.
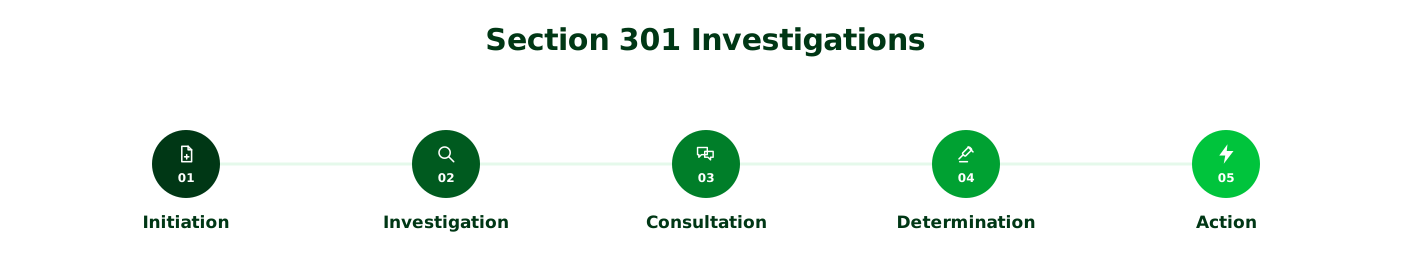
- Avvio della procedura. Una parte interessata presenta una richiesta all’USTR, oppure l’USTR avvia un’indagine di propria iniziativa.
- Indagine. L'USTR pubblica un avviso sul Federal Register, invita a presentare osservazioni scritte e, di norma, organizza un'audizione pubblica.
- Consultazione. L'USTR richiede consultazioni con il governo interessato e avvia una procedura formale di risoluzione delle controversie qualora sia in vigore un accordo commerciale.
- Valutazione. L'USTR decide se la pratica sia perseguibile in base ai criteri sopra indicati.
- Provvedimento. Se l’USTR interviene, pubblica l’ambito di applicazione, l’aliquota e la data di entrata in vigore nel Federal Register.
Un aspetto è fondamentale ai fini della pianificazione: un provvedimento cessa automaticamente dopo quattro anni, a meno che qualcuno non ne richieda la proroga e l’USTR non proceda a una revisione.
Per i dettagli relativi a ciascuna fase, compresi i termini previsti dalla legge, i requisiti per la presentazione delle istanze, il calendario delle udienze e lo stato dei casi in corso, si veda la sezione “Indagini ai sensi dell’articolo 301”.
Qual è il ruolo dell’USTR?
L’USTR conduce l’indagine, emette la decisione e stabilisce le misure da adottare. La CBP provvede poi alla riscossione dei dazi alla frontiera. L’USTR decide se sussista l’obbligo di pagare un dazio, mentre la CBP decide se una determinata spedizione possa essere sdoganata e a quale aliquota.
Cosa sono i dazi previsti dalla Sezione 301?
I dazi sono la conseguenza più evidente e la legge impone all’USTR di privilegiare l’applicazione di dazi doganali quando si tratta di limitare le importazioni. Tuttavia, non sono l’unica opzione. L’USTR può anche revocare o sospendere le concessioni accordate nell’ambito di un accordo commerciale, oppure negoziare un accordo vincolante in base al quale il Paese in questione ponga fine alla pratica in questione o fornisca un risarcimento.
Laddove vengono applicati dei dazi, questi sono aggiuntivi e si sommano alla tariffa già applicata al prodotto. Le aliquote, i prodotti soggetti a dazio e le esclusioni variano a seconda della misura adottata e cambiano nel tempo.
Come si fa a sapere se un prodotto rientra nell’ambito di applicazione della Sezione 301?
Il fatto di provenire da un Paese colpito non è di per sé sufficiente. La copertura viene decisa caso per caso, e sono cinque i fattori che la determinano.
- Quale azione si applica. I dazi previsti dalla Sezione 301 si applicano solo nell'ambito di un'azione specifica. È necessario identificare quale indagine e quale avviso del Federal Register riguardino le merci in questione, poiché l'ambito di applicazione, le aliquote e le esenzioni variano a seconda di essi.
- Come viene classificato il prodotto. Ogni provvedimento indica le voci tariffarie a cui si applica, identificate dalla rispettiva sottovoce dell’Harmonized Tariff Schedule of the United States (HTSUS). La posizione della CBP è che «le disposizioni delle relative sottovoci HTSUS elencate nell’Allegato A sono determinanti ai fini della valutazione della soggezione di un bene alle misure correttive previste dalla Sezione 301». Ciò significa che è la classificazione del prodotto, e non la sua descrizione o il suo uso finale, a determinare se esso rientri nell’ambito di applicazione del provvedimento. I dazi vengono quindi dichiarati in base a una voce del Capitolo 99 al momento dell’importazione.
- Da dove proviene il prodotto. I dazi previsti dalla Sezione 301 sono «basati sul paese di origine, non sul paese di esportazione». L’origine è determinata dalla trasformazione sostanziale. In linea di massima, si tratta di stabilire se la merce abbia subito un cambiamento fondamentale nella forma, nell’aspetto, nella natura o nelle caratteristiche nel paese che rivendica l’origine. Per le merci assemblate con componenti fabbricati in diversi paesi, ciò può risultare davvero difficile e gli importatori possono richiedere una decisione vincolante al CBP piuttosto che fare supposizioni.
- Quando le merci entrano in magazzino. Le misure si applicano alle merci immesse o prelevate dai magazzini per il consumo a partire da una data di entrata in vigore specificata. Alle merci già in transito viene talvolta concesso un breve periodo di tolleranza. La data che fa fede è quella di immissione, non la data dell'ordine né quella di spedizione.
- Se si applichi un'esclusione. Anche le azioni di ampia portata prevedono delle eccezioni. La misura relativa al lavoro forzato ai sensi della Sezione 301, in vigore dal 24 luglio 2026, esenta tutti gli articoli e le parti di articoli soggetti ai dazi della Sezione 232, insieme al materiale informativo, alle donazioni e al bagaglio accompagnato. Esenta inoltre i prodotti che soddisfano i criteri indicati, tra cui le materie prime per le quali non è disponibile un approvvigionamento interno, i prodotti non disponibili in quantità sufficienti negli Stati Uniti e i prodotti la cui esenzione incoraggerebbe l’adozione di divieti in materia di lavoro forzato. L’elenco completo dei prodotti esenti è riportato negli Allegati I e II alla comunicazione del Federal Register. Le esclusioni vengono richieste al momento dell’importazione utilizzando un codice tariffario designato.
Per le aliquote attuali e gli elenchi dei prodotti relativi alle merci cinesi, consultare la sezione 301 "Dazi sulla Cina". Per i requisiti di ammissibilità alle esenzioni, le proroghe e le modalità di richiesta, consultare la sezione 301 "Esenzioni". Per verificare una voce tariffaria specifica, utilizzare lo strumento di ricerca delle tariffe della sezione 301.
Sezione 301 rispetto alla Sezione 232 e alla Sezione 201
Tre leggi statunitensi disciplinano le tariffe doganali, ed è facile confonderle. Si differenziano per chi svolge le indagini, quali elementi devono essere dimostrati e chi prende le decisioni.
| Sezione 301 | Sezione 232 | Sezione 201 | |
|---|---|---|---|
| Statuto | Legge sul commercio del 1974 (19 U.S.C. §2411) | Legge sull'espansione del commercio del 1962 (19 U.S.C. §1862) | Legge sul commercio del 1974 (19 U.S.C. §2251) |
| Ente capofila | USTR | Ministero del Commercio | Commissione per il commercio internazionale degli Stati Uniti (USITC) |
| Grilletto | Una pratica straniera che violi un accordo commerciale, oppure che sia ingiustificata, irragionevole o discriminatoria | Importazioni che compromettono la sicurezza nazionale | Un’impennata delle importazioni che arreca grave pregiudizio a un’industria nazionale |
| Chi decide? | USTR | Il Presidente, in merito alla relazione del Dipartimento del Commercio | Il Presidente, su raccomandazione dell’USITC |
| A cosa si collega | Il comportamento di un governo straniero | Una categoria di prodotti | Una categoria di prodotti |
Per un confronto più approfondito, si veda la sezione 201, 232 e 301.
Azioni e indagini in corso ai sensi della Sezione 301 (aggiornato ad agosto 2026)
Cina, trasferimento tecnologico e proprietà intellettuale. Avviata nell'agosto 2017, questa è la misura più longeva e più nota. Quattro cicli di dazi compresi tra il 7,5% e il 25% sono state applicate a circa 370 miliardi di dollari di importazioni. Una revisione quadriennale prevista dalla legge si è conclusa nel settembre 2024, portando le aliquote sui beni interessati, tra cui i veicoli elettrici al 100% e le celle solari al 50%.
Il lavoro forzato in 60 economie. Avviata nel marzo 2026, questa è l’azione di più ampia portata intrapresa ai sensi della legge. Nel giugno 2026, l’USTR ha riscontrato che 54 economie non avevano alcun divieto sulle importazioni di prodotti realizzati con lavoro forzato e che altre sei non stavano applicando in modo efficace i divieti di cui disponevano. Dazi aggiuntivi del 10% o del 12,5% sono entrati in vigore il 24 luglio 2026 (91 FR 47318). L’azione si applica ai primi 60 partner commerciali degli Stati Uniti, che coprono il 99,4% delle importazioni statunitensi, fatte salve le esclusioni sopra descritte.
Brasile. Un'indagine avviata nel luglio 2025 in materia di commercio digitale e servizi di pagamento elettronico, tariffe preferenziali, applicazione delle norme anticorruzione, proprietà intellettuale, accesso al mercato dell'etanolo e deforestazione illegale ha portato a un' misura del 25% nel luglio 2026.
Indagini in corso. Ad agosto 2026, l’USTR ha in corso indagini relative all’eccesso di capacità strutturale nel settore manifatturiero in 16 paesi partner commerciali e alla protezione e all’applicazione dei diritti di proprietà intellettuale in Vietnam. Nessuna delle due ha ancora portato a una conclusione. Lo stato attuale è monitorato sulla nostra pagina dedicata alle indagini ai sensi della Sezione 301.
Cosa comporta la Sezione 301 per i team addetti agli appalti e alla catena di approvvigionamento?
Valutare l’esposizione azione per azione, non paese per paese. La domanda concreta non è «siamo soggetti alla Sezione 301?», ma «quale provvedimento riguarda questi beni e su quale base?». Ciò significa tenere presenti cinque elementi per ogni componente acquistato: il provvedimento applicabile, la classificazione tariffaria del prodotto, il suo paese di origine, la data di importazione ed eventuali esclusioni. Il solo paese di origine vi indicherà dove cercare; non vi dirà quanto dovete pagare.
Laddove un provvedimento abbia portata generale, le prestazioni del fornitore non costituiscono un’esenzione. Alcune misure ai sensi della Sezione 301 riguardano le merci di un Paese in generale, non un elenco ristretto di prodotti. In tal caso, un fornitore con un eccellente track record è comunque soggetto al dazio, poiché la constatazione riguarda la condotta del governo, non quella del fornitore. La misura sul lavoro forzato chiarisce questo punto: esenta i prodotti elencati nei suoi allegati e non stabilisce alcuna procedura di esclusione specifica per le aziende, quindi l’esenzione si applica ai prodotti e ai Paesi piuttosto che ai singoli importatori o fornitori. Non è possibile eludere questo tipo di dazio tramite audit; lo si gestisce attraverso decisioni relative all’approvvigionamento e analisi a livello di prodotto. Ciò rende la resilienza della catena di approvvigionamento una questione tariffaria tanto quanto una questione di rischio.
Le pratiche lavorative sono ormai una variabile tariffaria. La misura del 2026 considera la mancata proibizione e il mancato contrasto da parte di un governo delle importazioni legate al lavoro forzato come una pratica commerciale sleale. La due diligence sociale, a lungo considerata una questione di conformità e reputazione, rientra ora nel costo di importazione.
I dazi e i fermi sono problemi diversi. Un dazio ai sensi della Sezione 301 è un costo finanziario, determinato dalla classificazione, dall’origine e dai termini di un provvedimento. Una spedizione trattenuta alla frontiera a causa di sospetti di lavoro forzato è un problema operativo, risolvibile con prove raccolte in loco relative a una specifica catena di approvvigionamento. Le aziende si trovano sempre più spesso a dover affrontare entrambe le situazioni, e raramente lo stesso documento fornisce una risposta a entrambe.
Cosa creare. Mappate la vostra base di approvvigionamento in base al paese di origine e alla classificazione tariffaria, in modo da poter valutare l’esposizione a qualsiasi nuova misura piuttosto che ricostruirla da zero ogni volta. Individuate quali fornitori si trovano nelle economie interessate e a quale livello. Conservate quindi i dati primari verificati relativi a tali fornitori, in modo che, quando dovrete dimostrare di aver agito con ragionevole diligenza, la documentazione sia già disponibile anziché doverla mettere insieme sotto pressione. EcoVadis supporta questo lavoro fornendo uno strumento di gestione del rischio e di preparazione: informazioni di sourcing che mostrano dove si concentrano i rapporti con i fornitori nelle giurisdizioni interessate e una documentazione del coinvolgimento dei fornitori di primo livello che attesti uno sforzo ragionevole. Determinare l’esposizione tariffaria per un prodotto specifico rimane un esercizio di classificazione doganale.
Costruire una documentazione difendibile
Per adempiere agli obblighi previsti dalla Sezione 301, occorre innanzitutto sapere dove vengono prodotti i propri beni e cosa accade all’interno di tali catene di approvvigionamento. Rivolgetevi a un esperto di EcoVadis per creare un registro fornitori verificato.
Domande frequenti
La Sezione 301 è ancora in vigore?
Sì, la Sezione 301 è in vigore e viene ampiamente applicata. Nel giugno 2026, la Corte Suprema ha rifiutato di esaminare il principale ricorso legale contro i dazi sulla Cina, lasciandoli in vigore dopo che, nel settembre 2025, la Corte d’Appello Federale aveva confermato l’autorità dell’USTR di modificarli.
La Sezione 301 si applica a tutti i prodotti provenienti da un paese interessato?
No. Ogni provvedimento ai sensi della Sezione 301 definisce le linee tariffarie a cui si applica e le esenzioni applicabili. L’ambito di applicazione dipende dalla classificazione del prodotto, dal paese di origine, dalla data di ingresso e da eventuali esclusioni, non dal solo paese.
Che cos’è un dazio ai sensi della Sezione 301?
Un dazio ai sensi della Sezione 301 è un dazio aggiuntivo imposto nell'ambito di una specifica azione ai sensi della Sezione 301, applicato in aggiunta all'aliquota tariffaria normale prevista per quel prodotto. Non esiste un'aliquota unica ai sensi della Sezione 301.
Chi gestisce la Sezione 301?
L'USTR conduce le indagini relative alla Sezione 301 e decide in merito alle misure da adottare. La CBP riscuote i dazi alla frontiera.
La Sezione 301 comporta sempre l’imposizione di dazi?
No. L’USTR può sospendere le concessioni previste dagli accordi commerciali o raggiungere invece un accordo negoziato, e può stabilire che una pratica non sia affatto perseguibile.
Si tratta della stessa “Sezione 301” presente in altre leggi?
No. Diverse leggi non correlate utilizzano la stessa denominazione, tra cui la legislazione statunitense in materia di lavoro e il codice di procedura penale indiano. Questa pagina riguarda esclusivamente la Sezione 301 dello U.S. Trade Act del 1974.