

A Secção 301 explicada: O que é a Secção 301 da Lei do Comércio de 1974?
Leia a versão resumida com:
 ChatGPT
 Gemini
 Perplexity
 Claude
 Grok
A Secção 301 da Lei do Comércio de 1974 confere ao Representante Comercial dos EUA (USTR) a competência para investigar as práticas comerciais de um governo estrangeiro e tomar medidas quando essas práticas prejudicam o comércio dos EUA. Trata-se de uma lei, não de uma tarifa, embora as tarifas sejam a resposta mais frequente a que dá origem.
A distinção que mais frequentemente passa despercebida é a seguinte: a Secção 301 é uma competência, não uma tarifa. Cada medida tomada ao abrigo da Secção 301 tem o seu próprio âmbito de aplicação, gama de produtos abrangidos, data de entrada em vigor e exclusões. O facto de uma remessa específica estar abrangida depende de todos esses fatores.
Este artigo explica o que é a Secção 301, como é que uma investigação se transforma numa ação, como determinar se um produto está abrangido por uma ação e o que isso significa para as decisões de aprovisionamento.
Pontos-chave
- A Secção 301 confere ao USTR a competência para investigar as práticas comerciais de um governo estrangeiro e tomar medidas quando estas oneram ou restringem o comércio dos EUA.
- As investigações ao abrigo da Secção 301 centram-se frequentemente em questões relacionadas com o trabalho forçado e os direitos humanos, o que torna esta matéria particularmente relevante para as organizações com cadeias de abastecimento globais.
- As tarifas são a resposta mais comum, mas o USTR também pode suspender as concessões previstas nos acordos comerciais ou negociar um acordo vinculativo.
- A cobertura de uma remessa depende dos termos da medida específica: o âmbito de aplicação em termos de produtos, o país de origem, a data de entrada e quaisquer exclusões.
- Qualquer medida caduca ao fim de quatro anos, a menos que o USTR a reexamine e decida mantê-la.
O que é a Secção 301?
A Secção 301 é a disposição da legislação comercial dos EUA que permite aos Estados Unidos reagir às práticas comerciais de um governo estrangeiro, quer quando essas práticas violam compromissos assumidos no âmbito de um acordo comercial, quer quando sobrecarregam ou restringem de forma injusta o comércio dos EUA.
A Secção 301 confere ao USTR o poder de investigar uma prática específica de um determinado país e, posteriormente, decidir sobre uma resposta. Cada resposta constitui uma ação distinta, com o seu próprio âmbito de aplicação, taxa, abrangência de produtos e data de entrada em vigor. Quando se fala em «direitos aduaneiros ao abrigo da Secção 301», refere-se aos direitos aduaneiros impostos no âmbito de uma dessas ações, e não a um único direito aduaneiro aplicável de forma generalizada.
Para as organizações com cadeias de abastecimento globais, a aplicação mais relevante da Secção 301 nos últimos tempos diz respeito ao trabalho forçado. A Secção 301(b) permite que o USTR investigue e sancione os parceiros comerciais relativamente à forma como esses governos aplicam as proibições às importações produzidas com recurso ao trabalho forçado.
A Secção 301 funciona como um instrumento de aplicação da legislação comercial, em vez de um quadro de comunicação de conformidade: não exige qualquer apresentação anual nem um plano de diligência devida, mas pode impor direitos aduaneiros sobre os produtos de um país inteiro com pouca antecedência. Funciona em conjunto com a Secção 307 da Lei Pautal de 1930, ao abrigo da qual a Alfândega e Proteção de Fronteiras dos EUA (CBP) retém remessas individuais suspeitas de conterem inputs resultantes de trabalho forçado.
Em conjunto, as duas leis abordam as cadeias de abastecimento a partir de perspetivas opostas: uma ao nível da política comercial de um país, a outra ao nível de um único contentor.
O que é a Secção 301 da Lei do Comércio de 1974?
A Secção 301 integra-se no Título III da Lei do Comércio de 1974, codificada em 19 U.S.C. §§2411-2420. O Congresso aprovou-a para proporcionar aos Estados Unidos uma forma mais rápida e segura de responder às barreiras ao comércio externo do que a que a negociação por si só permitia.
Durante duas décadas, foi frequentemente utilizado. Depois, em 1995, surgiu o sistema de resolução de litígios da Organização Mundial do Comércio, e os Estados Unidos passaram a apresentar a maioria das suas queixas nesse âmbito. Dos cerca de 130 processos ao abrigo da Secção 301 desde 1974, apenas 35 ocorreram após 1995. A sua utilização voltou a aumentar a partir de 2017 e tem vindo a acelerar acentuadamente desde então.
O que torna uma prática exequível?
A lei estabelece vários motivos jurídicos distintos, cada um com consequências diferentes. Nos termos do 19 U.S.C. §2411, o USTR deve agir sempre que determinar que:
- os direitos dos Estados Unidos ao abrigo de qualquer acordo comercial estão a ser negados;
- um ato, política ou prática estrangeira viole, seja incompatível com ou, de outra forma, prive os Estados Unidos de benefícios ao abrigo de um acordo comercial; ou
- um ato, política ou prática estrangeira é injustificável e sobrecarrega ou restringe o comércio dos EUA.
O USTR pode agir, a seu critério, sempre que determinar que uma prática é irrazoável ou discriminatória e que onera ou restringe o comércio dos EUA.
A lei define cada um destes termos. Uma prática é considerada «injustificável» se violar ou for incompatível com os direitos jurídicos internacionais dos Estados Unidos. É considerada «irrazoável» se, embora não viole necessariamente esses direitos, for, de qualquer outra forma, injusta e desigual. As práticas são consideradas «discriminatórias» quando negam o tratamento nacional ou de nação mais favorecida aos bens, serviços ou investimentos dos EUA.
A definição de «irrazoável» reveste-se de particular importância para as cadeias de abastecimento. Abrange expressamente um padrão de conduta persistente que permita qualquer forma de trabalho forçado ou obrigatório, o que constituiu a base jurídica para a ação relativa ao trabalho forçado ao abrigo da Secção 301, que abrangeu 60 economias em 2026.
Como funciona a Secção 301?
Uma investigação passa por cinco fases.
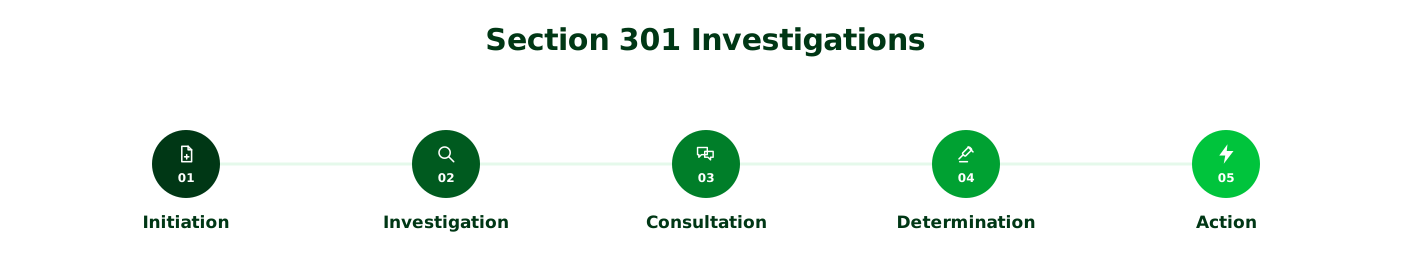
- Início do processo. Uma parte interessada apresenta um pedido ao USTR, ou o USTR dá início a uma investigação por iniciativa própria.
- Investigação. O USTR publica um aviso no Registo Federal, solicita comentários por escrito e, normalmente, realiza uma audiência pública.
- Consulta. O USTR solicita consultas com o governo em causa e recorre à resolução formal de litígios, sempre que seja aplicável um acordo comercial.
- Determinação. O USTR decide se a prática é passível de ação judicial ao abrigo das normas acima referidas.
- Medida. Caso o USTR tome medidas, publica o âmbito, a taxa e a data de entrada em vigor no Registo Federal.
Há um aspeto importante a ter em conta no planeamento: uma medida cessa automaticamente ao fim de quatro anos, a menos que alguém solicite a sua prorrogação e o USTR proceda a uma revisão.
Para obter mais informações sobre cada fase, incluindo prazos legais, requisitos para a apresentação de petições, calendário de audiências e o estado dos processos em curso, consulte as investigações ao abrigo da Secção 301.
Que papel desempenha o USTR?
O USTR conduz a investigação, toma a decisão e define as medidas a adotar. A CBP procede, então, à cobrança de quaisquer direitos aduaneiros na fronteira. O USTR decide se existe um direito aduaneiro, e a CBP decide se uma determinada remessa é autorizada a entrar no país e a que taxa.
O que são as tarifas ao abrigo da Secção 301?
Os direitos aduaneiros são o resultado mais visível, e a lei determina que o USTR dê preferência aos direitos aduaneiros quando restringir as importações. No entanto, não são a única opção. O USTR também pode retirar ou suspender concessões concedidas ao abrigo de um acordo comercial, ou negociar um acordo vinculativo em que o país ponha termo à prática ou ofereça uma compensação.
Quando são aplicados direitos aduaneiros, estes são adicionais, sobrepondo-se à tarifa que o produto já suporta. As taxas, a cobertura dos produtos e as exclusões variam consoante a medida e sofrem alterações ao longo do tempo.
Como se sabe se um produto está sujeito à Secção 301?
O facto de ser originário de um país afetado não é, por si só, suficiente. A cobertura é decidida caso a caso, e há cinco fatores que a determinam.
- Qual é a medida aplicável. Os direitos previstos na Secção 301 só se aplicam no âmbito de uma ação específica. Identifique qual a investigação e qual o aviso publicado no Federal Register que abrangem as mercadorias em questão, uma vez que o âmbito de aplicação, as taxas e as isenções diferem entre si.
- Como o produto é classificado. Cada medida indica as posições pautais que abrange, identificadas pela respetiva subposição da Tabela Pautal Harmonizada dos Estados Unidos (HTSUS). A posição da CBP é que «as disposições das subposições relevantes da HTSUS enumeradas no Anexo A são determinantes para efeitos de determinar se um produto está sujeito à medida corretiva prevista na Secção 301». Isto significa que é a classificação do produto, e não a sua descrição ou a sua utilização final, que determina se este se enquadra no âmbito da medida. Os direitos aduaneiros são, então, declarados com base numa posição do Capítulo 99 no momento da entrada.
- O local de origem do produto. Os direitos previstos na Secção 301 «baseiam-se no país de origem, e não no país de exportação». A origem é determinada por transformação substancial. Em termos gerais, trata-se de saber se o bem sofreu uma alteração fundamental na forma, aparência, natureza ou caráter no país que reivindica a origem. No caso de bens montados a partir de componentes fabricados em vários países, isto pode revelar-se verdadeiramente difícil, pelo que os importadores podem solicitar uma decisão vinculativa à CBP, em vez de se basearem em suposições.
- Quando as mercadorias entram. As medidas aplicam-se às mercadorias que entram ou são retiradas dos armazéns para consumo a partir de uma data de entrada em vigor especificada. Às mercadorias que já se encontram em trânsito é, por vezes, concedido um curto período de carência. A data que conta é a data de entrada, e não a data da encomenda nem a data de envio.
- Se se aplica uma exclusão. Mesmo as medidas de âmbito alargado estão sujeitas a isenções. A medida relativa ao trabalho forçado ao abrigo da Secção 301, em vigor a partir de 24 de julho de 2026, isenta todos os artigos e partes de artigos sujeitos às tarifas da Secção 232, bem como materiais informativos, doações e bagagem acompanhada. Isenta igualmente produtos que cumpram os critérios estabelecidos, incluindo matérias-primas sem oferta interna disponível, produtos não disponíveis em quantidades suficientes nos EUA e produtos cuja isenção incentivaria a adoção de proibições de trabalho forçado. A lista completa dos produtos isentos consta dos Anexos I e II do aviso publicado no Federal Register. As isenções são reivindicadas no momento da entrada, utilizando um número pautal designado.
Para conhecer as taxas atuais e as listas de produtos relativos a bens chineses, consulte as tarifas da Secção 301 relativas à China. Para saber quais são os critérios de elegibilidade para isenções, as prorrogações e como solicitar uma isenção, consulte as isenções da Secção 301. Para verificar uma linha pautal específica, utilize a ferramenta de pesquisa de tarifas da Secção 301.
Secção 301 vs. Secção 232 e Secção 201
Existem três leis dos EUA que estabelecem direitos aduaneiros, e é fácil confundi-las. Elas diferem no que diz respeito a quem investiga, o que tem de ser demonstrado e quem decide.
| Secção 301 | Artigo 232.º | Secção 201 | |
|---|---|---|---|
| Estatuto | Lei do Comércio de 1974 (19 U.S.C. §2411) | Lei de Expansão do Comércio de 1962 (19 U.S.C. §1862) | Lei do Comércio de 1974 (19 U.S.C. §2251) |
| Agência principal | USTR | Ministério do Comércio | Comissão de Comércio Internacional dos EUA (USITC) |
| Gatilho | Uma prática estrangeira que viole um acordo comercial, ou que seja injustificável, irrazoável ou discriminatória | Importações que comprometem a segurança nacional | Um aumento repentino das importações que causa prejuízos graves a uma indústria nacional |
| Quem decide? | USTR | O Presidente, sobre o relatório do Ministério do Comércio | O Presidente, por recomendação da USITC |
| A que se liga | A conduta de um governo estrangeiro | Uma categoria de produtos | Uma categoria de produtos |
Consulte a secção 201, 232 e 301 para uma comparação mais completa.
Ações e investigações em curso ao abrigo da Secção 301 (em agosto de 2026)
China, transferência de tecnologia e propriedade intelectual. Iniciada em agosto de 2017, esta é a medida mais duradoura e mais conhecida. Quatro rondas de direitos aduaneiros que variam entre 7,5% e 25% foram aplicadas a cerca de 370 mil milhões de dólares em importações. Uma revisão legal de quatro anos concluiu-se em setembro de 2024, aumentando as taxas sobre os produtos visados, incluindo veículos elétricos para 100% e células solares para 50%.
Trabalho forçado em 60 economias. Iniciada em março de 2026, esta é a medida de maior alcance tomada ao abrigo da lei. Em junho de 2026, o USTR constatou que 54 economias não tinham qualquer proibição relativa às importações de produtos resultantes de trabalho forçado e que outras seis não estavam a aplicar eficazmente as proibições de que dispunham. Os direitos aduaneiros adicionais de 10 % ou 12,5 % entraram em vigor a 24 de julho de 2026 (91 FR 47318). A medida aplica-se aos 60 principais parceiros comerciais dos EUA, que representam 99,4% das importações dos EUA, sujeita às exclusões descritas acima.
Brasil. Uma investigação iniciada em julho de 2025 sobre comércio digital e serviços de pagamentos eletrónicos, tarifas preferenciais, aplicação da legislação anticorrupção, propriedade intelectual, acesso ao mercado do etanol e desflorestação ilegal resultou num medida de 25% em julho de 2026.
Investigações em curso. Em agosto de 2026, o USTR tinha em curso investigações sobre o excesso de capacidade estrutural no setor transformador em 16 parceiros comerciais e sobre a proteção e aplicação da propriedade intelectual no Vietname. Nenhuma delas chegou a uma conclusão. O estado atual é acompanhado na nossa página de investigações ao abrigo da Secção 301.
O que significa a Secção 301 para as equipas de aquisições e da cadeia de abastecimento?
Avalie a exposição ação a ação, e não país a país. A questão prática não é «estamos sujeitos à Secção 301?», mas sim «que medida se aplica a estes produtos e com base em que critérios?». Isso significa ter em conta cinco aspetos para cada peça que adquirir: a medida aplicável, a classificação pautal do produto, o seu país de origem, a data de entrada e qualquer exclusão. O país de origem, por si só, indica-lhe onde procurar; não lhe diz o que deve pagar.
Quando uma medida se aplica de forma geral, o desempenho do fornecedor não o isenta. Algumas medidas ao abrigo da Secção 301 abrangem as mercadorias de um país de forma geral, e não uma lista restrita de produtos. Nesse caso, um fornecedor com um excelente historial continua sujeito ao direito aduaneiro, porque a conclusão diz respeito à conduta do governo, e não à do fornecedor. A medida relativa ao trabalho forçado deixa isso bem claro: isenta os produtos enumerados nos seus anexos e não estabelece qualquer processo de exclusão específico para cada empresa, pelo que a isenção se aplica a produtos e a países, e não a importadores ou fornecedores individuais. Não é possível escapar a esse tipo de direito aduaneiro através de auditorias; a sua gestão passa por decisões de abastecimento e pela análise ao nível do produto. Isso faz com que a resiliência da cadeia de abastecimento seja tanto uma questão tarifária como uma questão de risco.
As práticas laborais são agora uma variável tarifária. A medida de 2026 considera a incapacidade de um governo de proibir e aplicar sanções contra as importações envolvendo trabalho forçado como uma prática comercial desleal. A devida diligência social, há muito considerada uma questão de conformidade e reputação, integra-se agora no custo total de importação.
Os direitos aduaneiros e as retenções são problemas distintos. Um direito aduaneiro ao abrigo da Secção 301 é um custo financeiro, determinado pela classificação, origem e termos de uma medida. Uma remessa retida na fronteira devido a suspeitas de trabalho forçado é um problema operacional, resolvido com provas recolhidas no local relativas a uma cadeia de abastecimento específica. As empresas enfrentam cada vez mais ambos os problemas, e raramente um único documento dá resposta a ambos.
O que criar. Mapeie a sua base de fornecedores por país de origem e classificação pautal em conjunto, para que possa avaliar a exposição face a qualquer nova medida, em vez de ter de a reconstruir do zero de cada vez. Saiba quais os fornecedores que se encontram em economias afetadas e em que nível. Em seguida, mantenha dados primários verificados desses fornecedores, para que, quando precisar de demonstrar que tomou as precauções razoáveis, o registo já exista, em vez de ter de ser compilado sob pressão. A EcoVadis apoia este trabalho como uma camada de gestão de risco e preparação: informações de sourcing que mostram onde as relações com os fornecedores se concentram nas jurisdições afetadas e um registo documentado do envolvimento com fornecedores de Nível 1 que comprove um esforço razoável. Determinar a exposição tarifária para um produto específico continua a ser um exercício de classificação aduaneira.
Construir um historial defensável
A gestão dos riscos ao abrigo da Secção 301 começa por saber onde os seus produtos são fabricados e o que se passa no interior dessas cadeias de abastecimento. Fale com um especialista da EcoVadis sobre como criar um registo de fornecedores verificado.
Perguntas frequentes
A Secção 301 continua em vigor?
Sim, a Secção 301 está em vigor e está a ser amplamente utilizada. Em junho de 2026, o Supremo Tribunal recusou-se a apreciar o principal recurso judicial contra as tarifas impostas à China, mantendo-as em vigor depois de o Tribunal Federal de Circuito ter confirmado a autoridade do USTR para as alterar em setembro de 2025.
A Secção 301 aplica-se a todos os produtos provenientes de um país afetado?
Não. Cada medida ao abrigo da Secção 301 define as linhas pautais que abrange e as isenções aplicáveis. O âmbito de aplicação depende da classificação do produto, do país de origem, da data de entrada e de quaisquer exclusões, e não apenas do país.
O que é uma tarifa ao abrigo da Secção 301?
Uma tarifa ao abrigo da Secção 301 refere-se a um direito aduaneiro adicional imposto no âmbito de uma medida específica ao abrigo da Secção 301, aplicado para além da taxa pautal normal aplicável a esse produto. Não existe uma taxa única ao abrigo da Secção 301.
Quem é responsável pela aplicação da Secção 301?
O USTR conduz as investigações ao abrigo da Secção 301 e decide sobre as medidas a tomar. A CBP cobra os direitos aduaneiros na fronteira.
A Secção 301 resulta sempre na imposição de direitos aduaneiros?
Não. O USTR pode suspender as concessões previstas nos acordos comerciais ou, em alternativa, chegar a um acordo negociado, podendo ainda determinar que uma prática não é passível de ação judicial.
Será que isto corresponde à «Secção 301» noutras leis?
Não. Várias leis não relacionadas utilizam a mesma designação, incluindo a legislação laboral dos EUA e o código de processo penal indiano. Esta página aborda apenas a Secção 301 da Lei do Comércio dos EUA de 1974.