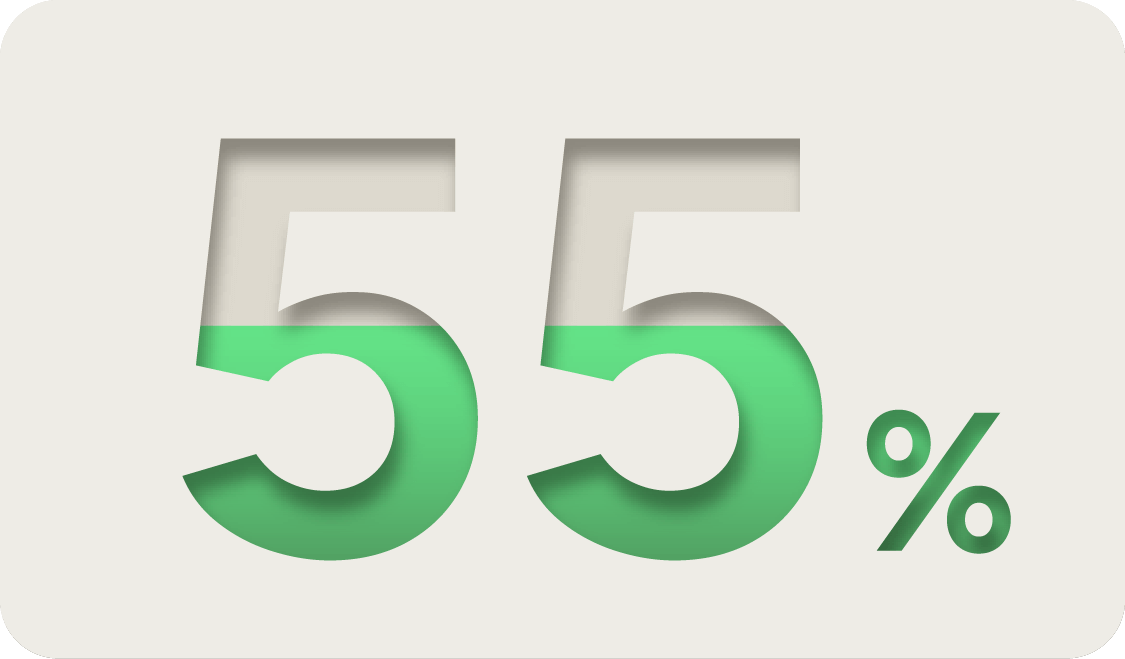Skip to content
AjudaPeça uma demonstração
BARÓMETRO DAS AQUISIÇÕES SUSTENTÁVEIS 2026

Melhore a sua estratégia com o nosso índice de referência global
Descubra os 5 pilares dos principais programas de aquisição sustentável com informações úteis provenientes de mais de 1 000 empresas de todo o mundo

Users Love Us by G2 Momentum Leader pelo G2 Easiest To Do Business With pelo G2 Leader pelo G2
Conteúdo principal

Quem foi que inquirimos?

1000
Multinacionais, com receitas superiores a 1 mil milhões de dólares
~ 2000
Fornecedores
20
Indústrias
50 %
dos inquiridos são

membros da direção

Aprovisionamento para um futuro incerto

As cadeias de abastecimento estão sob pressão devido a conflitos geopolíticos, alterações regulamentares, perturbações climáticas e exigências do Âmbito 3 – no entanto, muitas equipas continuam a reagir aos riscos em vez de os antecipar. O relatório Barómetro deste ano mostra como os líderes estão a reformular as aquisições sustentáveis. Já não se trata apenas de um programa isolado; estão a construir um novo sistema operativo de aquisições que integra a informação ESG dos fornecedores em toda a empresa. Siga o seu exemplo para melhorar a resiliência, a descarbonização, o retorno do investimento e a competitividade na economia volátil de hoje.

Valor para além da conformidade

A conformidade continua a ser uma das principais vantagens das aquisições sustentáveis, mas as empresas estão a referir um leque de benefícios mais vasto do que nunca, incluindo inovação, redução de riscos e crescimento das receitas. 80% dos líderes referem a inovação como um dos principais motores do retorno do investimento (ROI) do programa.

Fronteira da visibilidade

Cerca de metade (48 %) dos compradores tem agora visibilidade das práticas ESG da maioria dos seus fornecedores de nível 1, o que representa um aumento significativo desde 2024. No entanto, essa visibilidade diminui drasticamente no que diz respeito aos fornecedores de nível 2 e seguintes.

Dados irregulares

As empresas estão a elevar os padrões de qualidade dos dados relativos às emissões de carbono, a recolher mais dados primários junto dos fornecedores e a passar a utilizar dados ao nível do produto. No entanto, o grau de preparação dos fornecedores é desigual, com 30 % a ainda não comunicar quaisquer dados sobre emissões.

A integração é a norma

Quase todas (98 %) as empresas inquiridas começaram a integrar dados ESG nos processos de aquisição, seja manualmente, seja através de ferramentas digitais. No entanto, a integração digital total ainda está em fase de desenvolvimento.

Envolvimento de maior impacto

Os compradores estão a ir além dos SAQs, optando por ações de envolvimento de maior impacto. Os líderes combinam as expectativas com formação e incentivos, e 26% dos compradores recorrem agora a classificações ESG de terceiros para mais de metade das suas despesas.

Assimetria da IA

55 % dos compradores passaram da fase de experimentação da IA para a sua utilização operacional, especialmente no que diz respeito à análise de critérios ESG e à avaliação de riscos. No entanto, mais de um terço dos fornecedores não tem planos para adotar ferramentas de IA.

FATORES EM EVOLUÇÃO E PRIORIDADES REGIONAIS

O que está a impulsionar as aquisições sustentáveis

A gestão do risco e da conformidade é, atualmente, o principal fator impulsionador dos programas de aquisição sustentável, mas esta situação está a mudar rapidamente. Nos próximos 2 a 3 anos, os líderes empresariais esperam que os objetivos de emissões líquidas nulas voltem a assumir um lugar de destaque na agenda e que a inovação dos fornecedores se torne uma prioridade estratégica para a criação de valor.

2026
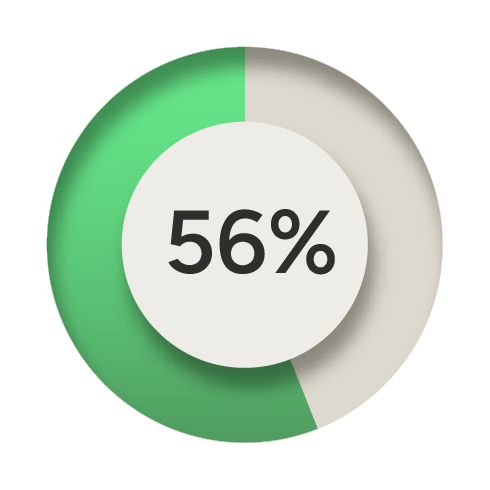
Gestão dos riscos e conformidade em matéria de ESG
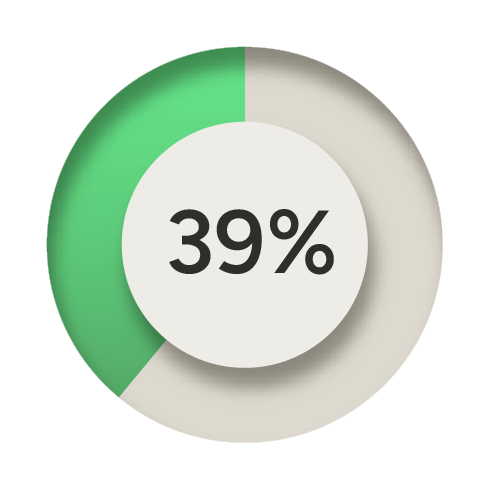
Cumprimento das metas em matéria de ESG e de emissões líquidas nulas
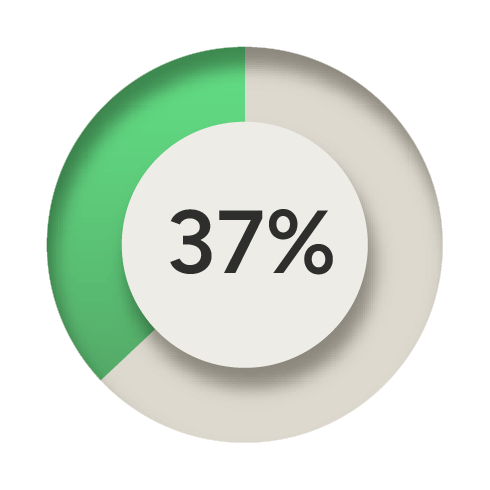
Reforçar a resiliência da cadeia de abastecimento
Nos próximos 2 a 3 anos
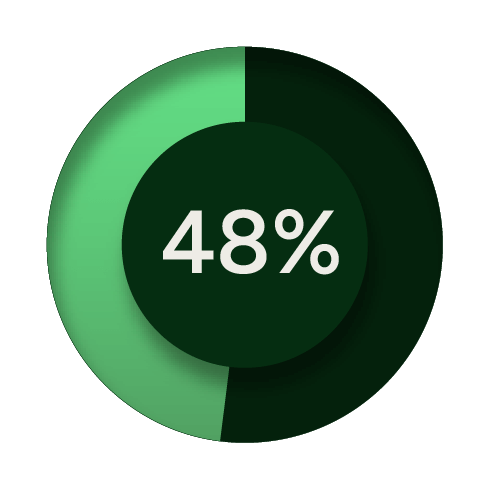
Cumprimento das metas em matéria de ESG e de emissões líquidas nulas
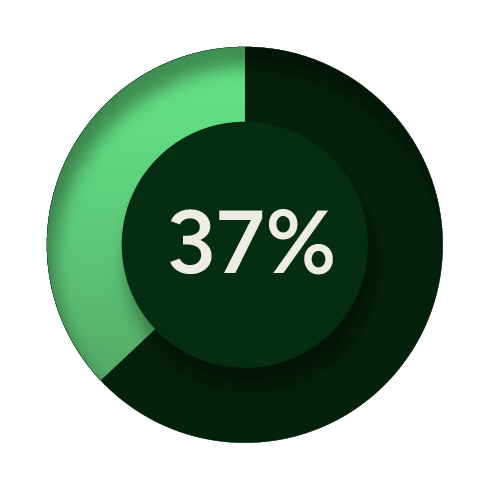
Impulsionar a inovação e a transformação da cadeia de abastecimento
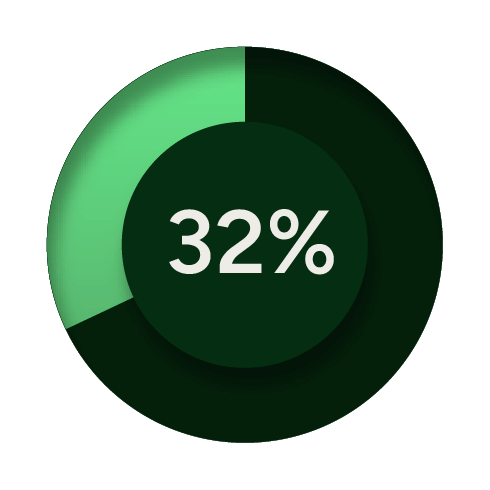
Gestão dos riscos e conformidade em matéria de ESG
Prioridades em matéria de sustentabilidade nas diferentes regiões

Em todos os mercados, estão a convergir três prioridades em matéria de sustentabilidade: o objetivo de emissões líquidas nulas e a gestão do carbono, as práticas laborais dos fornecedores e a circularidade. As divergências regionais em temas secundários refletem os diferentes contextos regulamentares e as condições de mercado.

Américas
Alinhados nos 3 primeiros, equilibrados nos restantes

Depois das principais prioridades globais — emissões líquidas nulas, equidade na cadeia de abastecimento e circularidade —, as Américas apresentam um perfil relativamente equilibrado no que diz respeito às prioridades secundárias. A governação ética, a conformidade com os critérios ESG e os impactos ambientais não relacionados com o carbono têm um peso semelhante.

Europa e Médio Oriente
Orientado pela regulamentação e liderado pela governação

Na região EMEA, a sustentabilidade é impulsionada, em grande medida, pela pressão institucional e regulamentar, incluindo novas regulamentações ambiciosas como o CBAM e a CSRD. A seguir às três principais prioridades, a governação ética e a conformidade destacam-se como as prioridades secundárias mais evidentes para a região.

Ásia-Pacífico
Maior ponderação na equidade dos fornecedores e na rastreabilidade digital

À medida que os mercados amadurecem, a região Ásia-Pacífico (APAC) aposta cada vez mais em relações justas e estáveis com os fornecedores e na rastreabilidade digital. Isto reflete o estatuto da região como um centro global da cadeia de abastecimento e parece ser impulsionado pelas expectativas dos clientes, em vez de por qualquer regulamentação específica.

RECOMENDAÇÕES E PRIORIDADES

O que isto significa para os executivos e como pôr a sua estratégia em prática

Invista onde os dados se aliam às decisões
Aumentar a visibilidade para além do Nível 1. Integrar os critérios ESG no aprovisionamento, na gestão de fornecedores (SRM) e na gestão de riscos.
Medir e comunicar o ROI
Acompanhe os riscos evitados, a continuidade, os custos/margens e as receitas.
Melhorar o envolvimento dos fornecedores 
Vá além dos questionários de autoavaliação (SAQ) e avance para sistemas de classificação, formação e projetos conjuntos de inovação. Ofereça incentivos e apoio.
Conceção para o Âmbito 3
Utilizar as pegadas de carbono dos produtos para orientar as decisões relativas aos materiais, fornecedores e embalagens.
Os dados estão na base de tudo. Quando se avança para os dados primários, fica-se em melhor posição para compreender onde se encontram os verdadeiros pontos críticos e agir em conformidade.

Robert Williams Diretor Sénior de Aquisições Sustentáveis

A sustentabilidade consiste em fazer o mesmo — ou mais — com menos. É essa a história do retorno sobre o investimento que os fornecedores podem pôr em prática.
Christophe Quiquempoix Vice-presidente de Aquisições Sustentáveis
EM DESTAQUE: FORNECEDOR

A lacuna nos dados relativos às emissões de carbono dos fornecedores

Os compradores estão a exigir mais dados sobre as emissões de carbono — e de melhor qualidade — aos seus fornecedores. No entanto, a maioria dos fornecedores não está preparada para responder a estas expectativas, sendo que quase um terço não fornece, atualmente, quaisquer dados sobre emissões aos clientes. Apenas 1 em cada 5 fornecedores afirma disponibilizar dados primários de carbono abrangendo os Âmbitos 1, 2 e 3. À medida que os padrões se tornam mais exigentes, os fornecedores necessitam de um apoio mais específico por parte dos compradores para medir, acompanhar e comunicar as emissões com precisão. E os benefícios são mútuos, com fornecedores e compradores a descobrirem oportunidades graças a uma melhor análise de dados.

30%

não fornecem quaisquer dados relativos ao carbono

26%

fornecer dados agregados dos Âmbitos 1 e 2 (dados limitados ou inexistentes do Âmbito 3)

23%

fornecer dados estimados sobre o carbono (utilizando modelos/médias)

21%

fornecer dados detalhados sobre as emissões de carbono ao nível das atividades para as categorias de Âmbito 1 e 2 e para determinadas categorias de Âmbito 3

APROFUNDE-SE MAIS

O que consta do relatório completo?

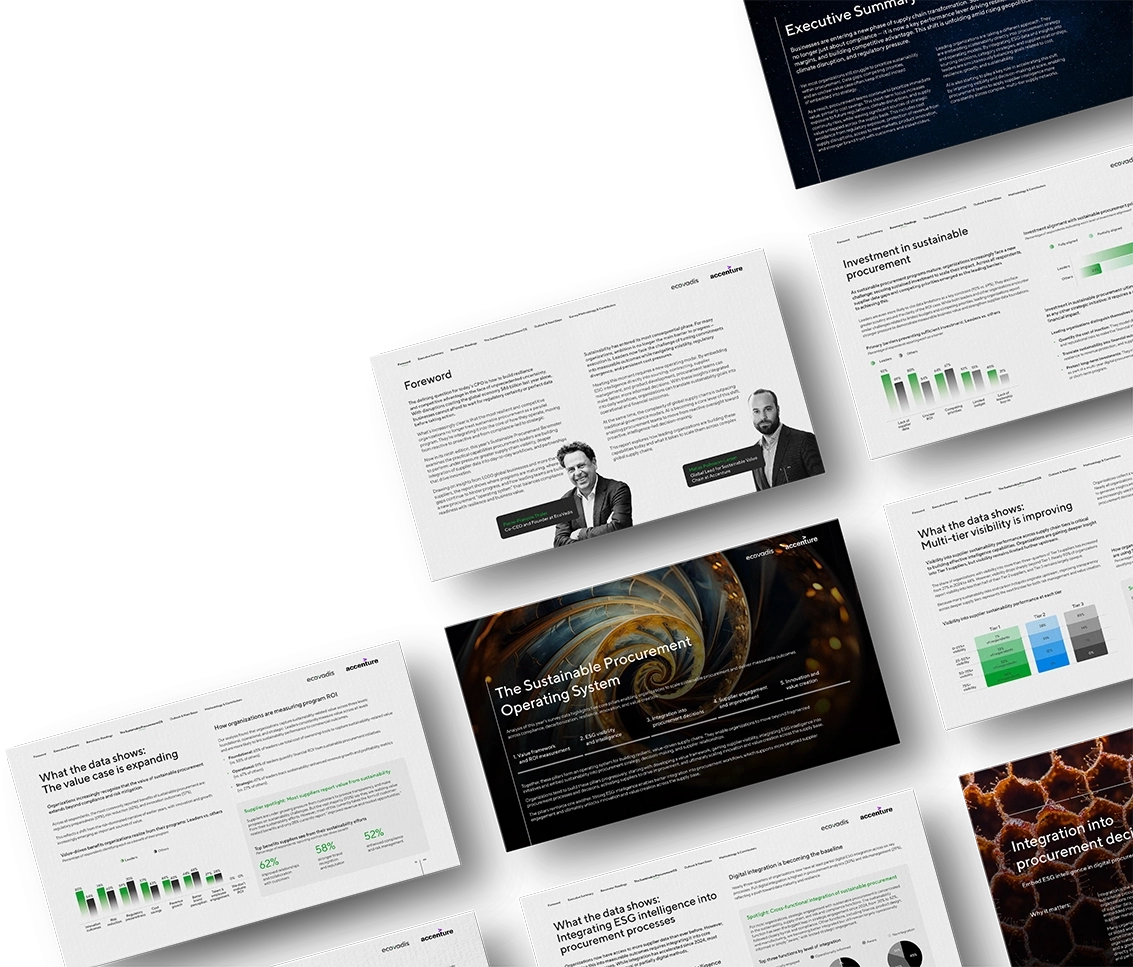
O relatório «Barometer» deste ano, elaborado pela EcoVadis e pela Accenture, é um panorama rico em dados sobre como será a aquisição sustentável em 2026 e o que os líderes fazem de diferente. O relatório centra-se nos cinco pilares dos principais programas de aquisição sustentável: impacto, inteligência, integração, envolvimento e inovação. Cada secção inclui conclusões-chave do inquérito, destaques sobre fornecedores e recomendações para as equipas de liderança.

Sobre a EcoVadis

A EcoVadis é o fornecedor de referência a nível mundial de classificações de sustentabilidade empresarial, informações e ferramentas colaborativas de avaliação de desempenho para cadeias de abastecimento globais. As nossas classificações e soluções em matéria de carbono e de gestão de riscos ajudam as empresas a integrar os critérios ESG no processo de aquisição, a envolver os fornecedores em grande escala e a transformar a conformidade em valor – reduzindo o risco, acelerando a descarbonização e promovendo um crescimento resiliente e responsável em todos os setores.

Sobre a Accenture

A Accenture é uma empresa global de serviços profissionais que ajuda as organizações a reinventarem-se através da tecnologia, dos dados e da sustentabilidade. Combinando conhecimentos especializados do setor com estratégia, consultoria, operações e serviços geridos, estabelecemos parcerias para construir cadeias de abastecimento digitais, alcançar resultados mensuráveis em matéria de ESG e impulsionar o crescimento – promovendo a inovação em grande escala através dos nossos colaboradores, das nossas parcerias no ecossistema e das nossas plataformas.