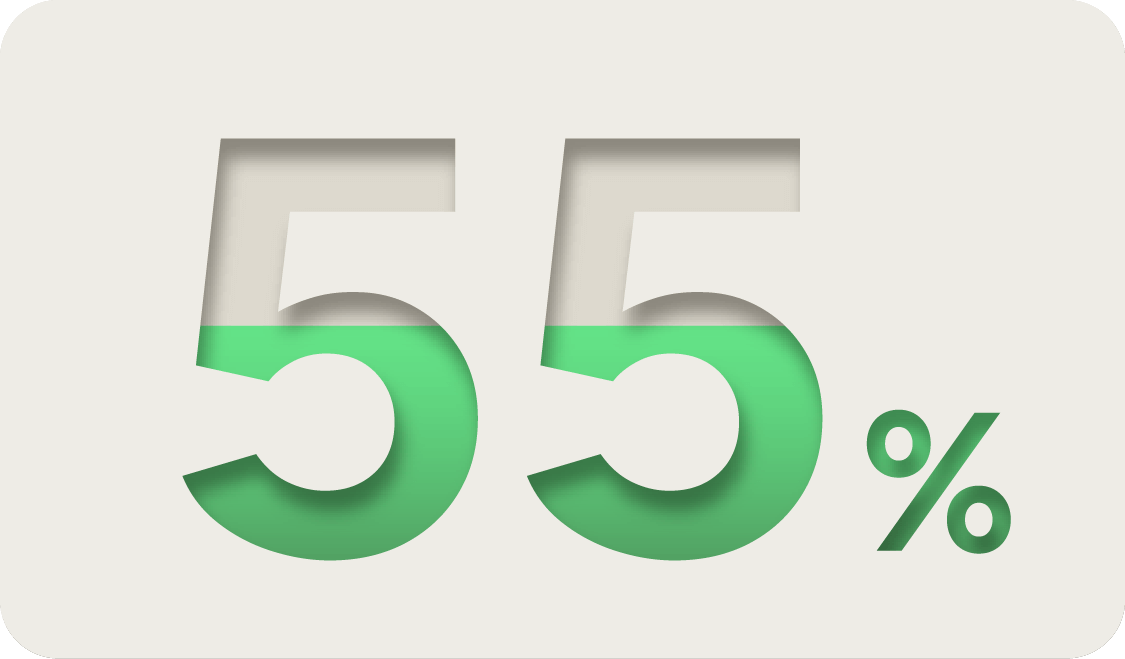Ontdek de 5 pijlers van toonaangevende programma’s voor duurzame inkoop, met praktische inzichten van meer dan 1.000 internationale bedrijven
Verbeter je strategie met onze wereldwijde benchmark
Wie hebben we ondervraagd?
e leidinggevende functies
Inkoop met het oog op een onzekere toekomst
Toeleveringsketens staan onder druk door geopolitieke conflicten, veranderingen in de regelgeving, klimaatverstoringen en Scope 3-eisen – toch reageren veel teams nog steeds op risico’s in plaats van erop te anticiperen. Het Barometer-rapport van dit jaar laat zien hoe leiders duurzame inkoop opnieuw vormgeven. Het is niet langer slechts een op zichzelf staand programma: ze bouwen een nieuw inkoopbesturingssysteem dat ESG-informatie over leveranciers in de hele organisatie integreert. Volg hun voorbeeld om de veerkracht, decarbonisatie, ROI en het concurrentievermogen in de huidige volatiele economie te verbeteren.
Meerwaarde die verder gaat dan naleving
Naleving blijft een van de belangrijkste voordelen van duurzame inkoop, maar bedrijven melden een breder scala aan voordelen dan ooit tevoren, waaronder innovatie, risicobeperking en omzetgroei. 80% van de leidinggevenden noemt innovatie als een van de belangrijkste drijfveren voor het rendement op investering (ROI) van het programma.
Zichtbaarheidsgrens
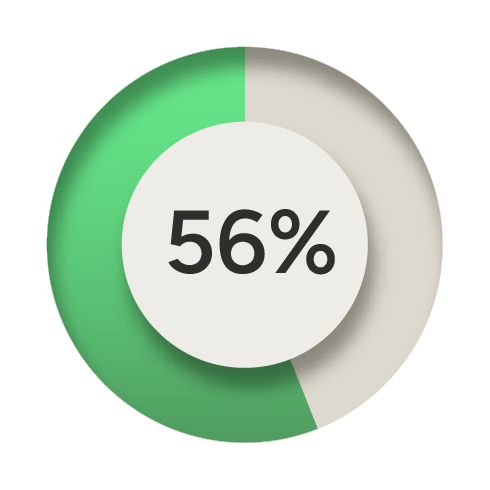
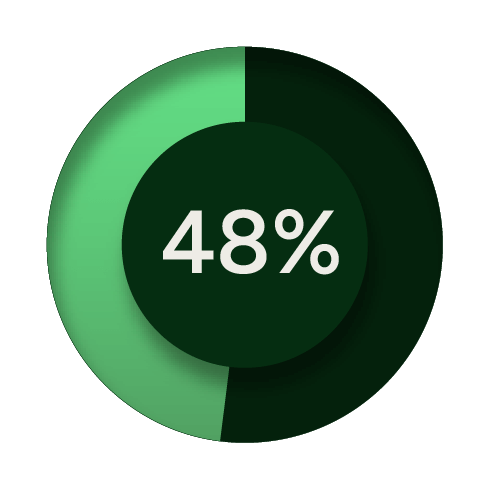
Ongeveer de helft (48%) van de inkopers heeft nu inzicht in de ESG-praktijken van de meeste van hun Tier 1-leveranciers, een aanzienlijke stijging ten opzichte van 2024. Maar dat inzicht neemt sterk af bij Tier 2-leveranciers en verder.
Ongelijkmatige gegevens
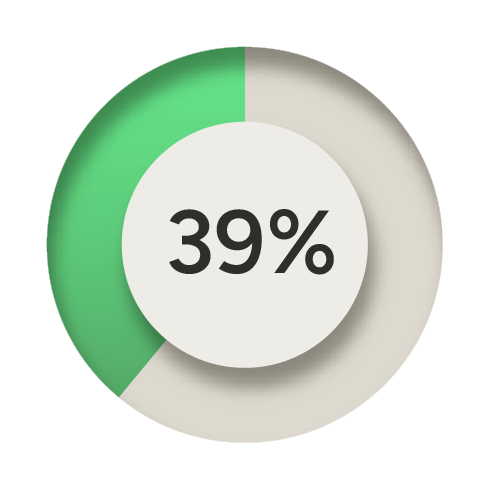
Bedrijven scherpen de normen voor de kwaliteit van CO₂-gegevens aan, verzamelen meer primaire gegevens van leveranciers en schakelen over op gegevens op productniveau. De mate waarin leveranciers hierop zijn voorbereid, loopt echter uiteen: 30% rapporteert nog steeds helemaal geen emissiegegevens.
Integratie is de norm
Bijna alle (98%) ondervraagde bedrijven zijn begonnen met het integreren van ESG-gegevens in hun inkoopprocessen, hetzij handmatig, hetzij via digitale hulpmiddelen. Maar de volledige digitale integratie is nog in ontwikkeling.
Betrokkenheid met grotere impact
Inkopers gaan verder dan SAQ’s en kiezen voor maatregelen die een grotere impact hebben. Leidinggevenden koppelen verwachtingen aan trainingen en stimuleringsmaatregelen, en 26% van de inkopers baseert nu meer dan de helft van hun uitgaven op ESG-beoordelingen van derde partijen.
Asymmetrie op het gebied van AI
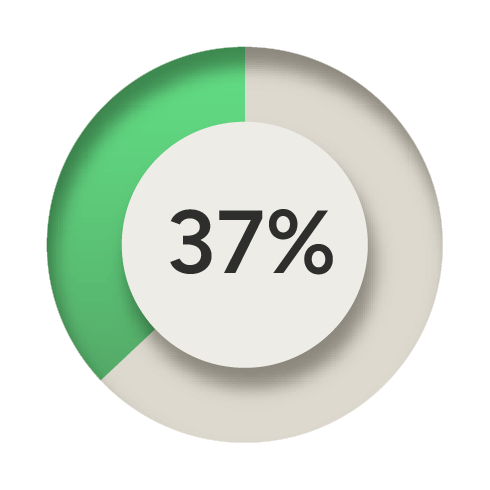
55% van de kopers is overgestapt van het experimenteren met AI naar operationeel gebruik, met name voor ESG-analyses en risicoscreening. Toch heeft meer dan een derde van de leveranciers geen plannen om AI-tools in te voeren.
Wat is de drijvende kracht achter duurzame inkoop?
Risicobeheer en naleving van regelgeving vormen momenteel de belangrijkste drijfveer achter programma’s voor duurzame inkoop, maar hierin vindt een snelle verandering plaats. Bedrijfsleiders verwachten dat de doelstellingen voor klimaatneutraliteit de komende 2 à 3 jaar weer hoger op de agenda zullen komen te staan en dat innovatie bij leveranciers een strategische prioriteit zal worden voor het creëren van waarde.


Prioriteiten op het gebied van duurzaamheid in de verschillende regio’s
In alle markten komen drie duurzaamheidsprioriteiten samen: klimaatneutraliteit en koolstofbeheer, arbeidsomstandigheden bij toeleveranciers en circulariteit. Regionale verschillen op het gebied van secundaire onderwerpen weerspiegelen uiteenlopende regelgevingskaders en marktomstandigheden.
Afgestemd op de top 3, evenwichtig verdeeld over de rest
Naast de belangrijkste mondiale prioriteiten – klimaatneutraliteit, gelijkheid bij leveranciers en circulariteit – vertonen de Amerikaanse continenten een relatief evenwichtig profiel wat betreft de secundaire prioriteiten. Ethisch bestuur, naleving van ESG-criteria en niet-koolstofgerelateerde milieueffecten wegen even zwaar.
Gedreven door regelgeving, geleid door bestuur
In de EMEA-regio wordt duurzaamheid grotendeels aangestuurd door druk vanuit institutionele en regelgevende instanties, waaronder ambitieuze nieuwe regelgeving zoals CBAM en CSRD. Na de top 3 springen ethisch bestuur en naleving eruit als de duidelijkste secundaire prioriteiten voor de regio.
Leveranciersbelang en digitale traceerbaarheid krijgen meer gewicht
Naarmate de markten volwassen worden, zet de APAC-regio nog sterker in op eerlijke, stabiele relaties met leveranciers en digitale traceerbaarheid. Dit weerspiegelt de status van de regio als mondiaal knooppunt in de toeleveringsketen en lijkt eerder te worden gedreven door de verwachtingen van klanten dan door één specifieke regelgeving.
Wat dit betekent voor leidinggevenden en hoe u uw strategie in de praktijk kunt brengen
Gegevens vormen de basis van alles. Zodra je de stap zet naar primaire gegevens, ben je beter in staat om te begrijpen waar je echte knelpunten liggen en daarop in te spelen.
Duurzaamheid betekent hetzelfde – of meer – doen met minder. Dat is het rendementverhaal waarop leveranciers kunnen inspelen.
De gegevenslacune inzake de CO₂-uitstoot van leveranciers
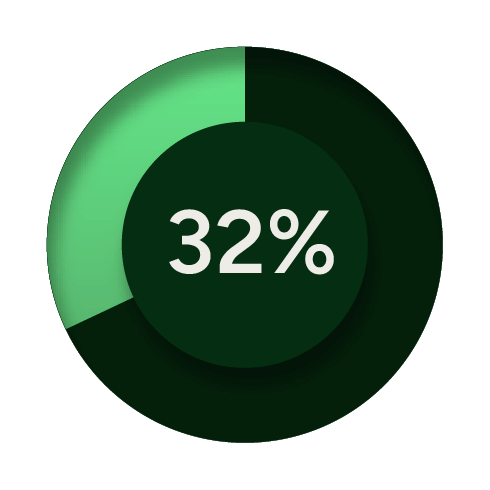
Afnemers eisen steeds meer – en kwalitatief betere – CO₂-gegevens van hun leveranciers. Maar de meeste leveranciers zijn nog niet klaar om aan deze verwachtingen te voldoen: bijna een derde verstrekt momenteel helemaal geen emissiegegevens aan klanten. Slechts 1 op de 5 leveranciers geeft aan primaire CO₂-gegevens te verstrekken voor Scope 1, 2 en 3. Naarmate de normen strenger worden, hebben leveranciers meer gerichte ondersteuning van kopers nodig om emissies nauwkeurig te meten, bij te houden en te rapporteren. En de voordelen zijn wederzijds: zowel leveranciers als kopers ontdekken kansen dankzij betere data-inzichten.
geef geen gegevens over de CO₂-uitstoot
geaggregeerde Scope 1- en 2-gegevens verstrekken (beperkte of geen Scope 3-gegevens)
schattingen van de CO₂-uitstoot verstrekken (aan de hand van modellen/gemiddelden)
gedetailleerde CO₂-gegevens op activiteitsniveau verstrekken voor Scope 1–2 en bepaalde Scope 3-categorieën
Wat staat er in het volledige rapport?
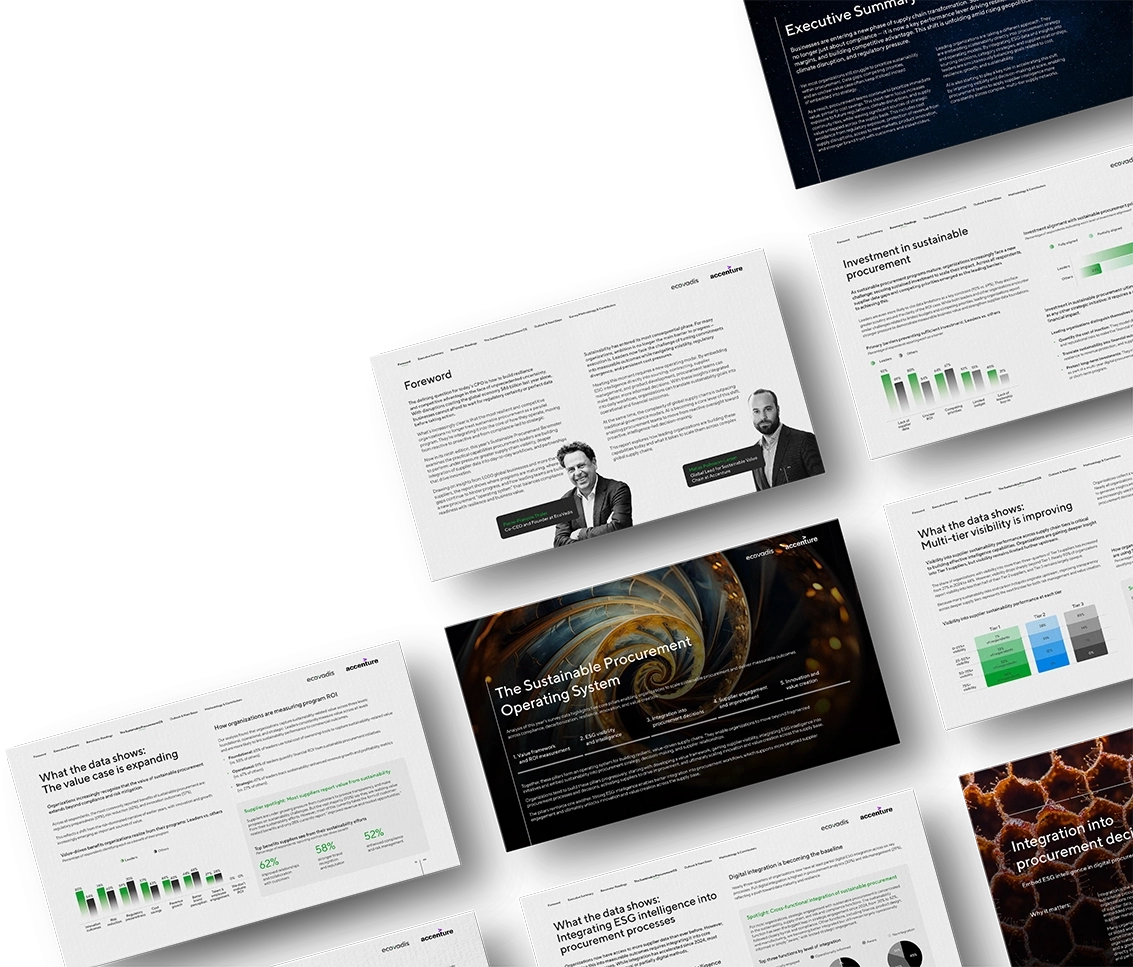
Het Barometer-rapport van dit jaar, opgesteld door EcoVadis en Accenture, biedt een gedetailleerd overzicht van hoe duurzame inkoop er in 2026 uitziet en wat koplopers anders doen. Het rapport is opgebouwd rond de vijf pijlers van toonaangevende programma’s voor duurzame inkoop: impact, informatie, integratie, betrokkenheid en innovatie. Elk hoofdstuk bevat belangrijke onderzoeksresultaten, profielen van leveranciers en aanbevelingen voor leidinggevenden.
EcoVadis is wereldwijd de toonaangevende aanbieder van duurzaamheidsbeoordelingen voor bedrijven, marktinformatie en samenwerkingsinstrumenten voor prestatiebeheer binnen wereldwijde toeleveringsketens. Onze beoordelingen en oplossingen op het gebied van CO₂-uitstoot en risico’s helpen bedrijven om ESG-criteria te integreren in hun inkoopbeleid, leveranciers op grote schaal bij hun activiteiten te betrekken en naleving om te zetten in toegevoegde waarde – waardoor risico’s worden verminderd, de decarbonisatie wordt versneld en veerkrachtige, verantwoorde groei in alle sectoren wordt mogelijk gemaakt.
Accenture is een wereldwijd opererend adviesbureau dat organisaties helpt zichzelf opnieuw uit te vinden met behulp van technologie, data en duurzaamheid. Door branchekennis te combineren met strategie, advies, operationele ondersteuning en managed services werken we samen om digitale toeleveringsketens op te zetten, meetbare ESG-resultaten te realiseren en groei te stimuleren – waarbij we op grote schaal innovatie tot stand brengen via onze medewerkers, partnerschappen binnen ons ecosysteem en onze platforms.