Scope 3 im Blindflug: Warum Unternehmen ihre Lieferkettenemissionen um bis zu 2,7x unterschätzen
Lesen Sie die zusammengefasste Version mit:
 ChatGPT
 Gemini
 Perplexity
 Claude
 Grok
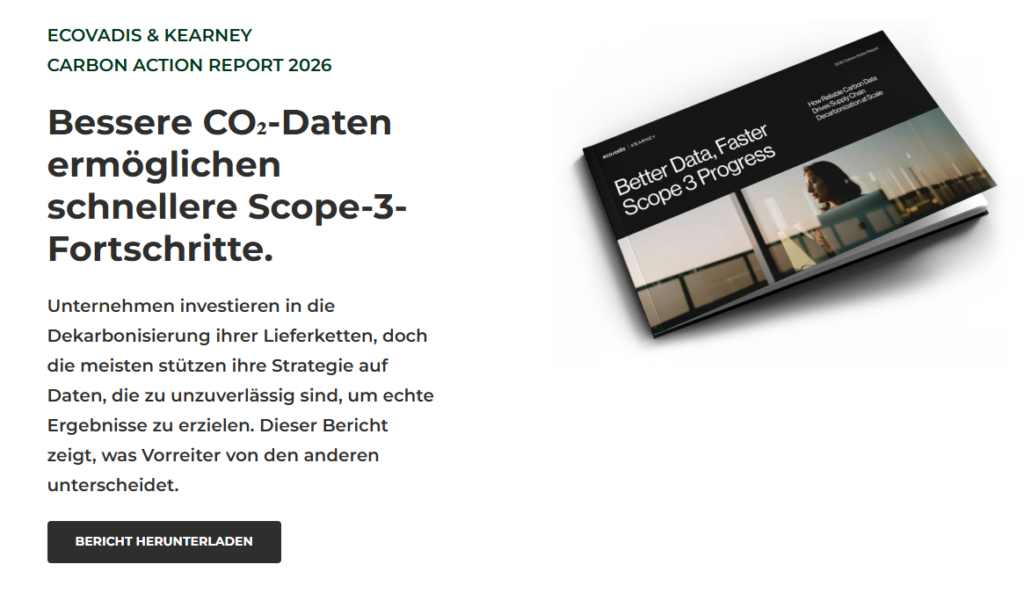
Viele Unternehmen kennen ihre Lieferkettenemissionen nur als Hochrechnung aus Einkaufsvolumen und Branchendurchschnitten. Neue Daten aus dem EcoVadis/Kearney Carbon Action Report 2026 zeigen, wie groß die Lücke zur Realität sein kann: Wer auf wenig belastbare Daten setzt, unterschätzt seinen vorgelagerten Scope-3-Fußabdruck möglicherweise um den Faktor 2,7.
Wenn ein Unternehmen von Schätzwerten auf Primärdaten umstellt und plötzlich einen deutlich höheren Scope-3-Wert ausweist, dominiert intern schnell eine Erzählung: Rückschritt, Imageproblem, Erklärungsnot gegenüber Vorstand und Stakeholdern. Die Datenlage legt eine andere Lesart nahe.
Der höhere Wert ist kein neues Problem, er ist das alte Problem, das endlich sichtbar wird. Und genau diese Sichtbarkeit ist die Voraussetzung dafür, Emissionen tatsächlich zu senken.
Scope 3 wird berichtet – aber selten gemessen
Der Scope-3-Fußabdruck eines Unternehmens setzt sich im Kern aus den betrieblichen Emissionen seiner Lieferanten zusammen. Liegen diese Werte nicht vor, wird auf Basis des Einkaufsvolumens mit Branchenfaktoren geschätzt. Das ist nach wie vor der Regelfall.
Der Carbon Report wertet die CO₂-Daten von rund 56.000 Unternehmen aus, die zwischen Juli 2025 und Juni 2026 über die EcoVadis Plattform bewertet wurden. Die Ergebnisse zeigen:
- 56 % der Unternehmen teilen Scope-1-und-2-Daten.
- 40 % berichten zusätzlich einen Scope-3-Wert.
- Weniger als jedes zehnte dieser Unternehmen stützt sich dabei auf Primärdaten aus der eigenen Lieferkette; netzwerkweit sind es nur 4 %.
Mit anderen Worten: Es gibt heute mehr Scope-3-Zahlen als je zuvor. Doch Quantität ist nicht gleich Qualität. Für die meisten einkaufenden Unternehmen verschwimmt das Bild bereits jenseits von Tier 1 und ist jenseits von Tier 2 praktisch nicht mehr vorhanden.
Die 2,7x-Messlücke: Was bessere Daten sichtbar machen
Um die Größenordnung einzuordnen, arbeitet der Report mit dem Scope-3-Multiplikator: dem Verhältnis von vorgelagerten Scope-3-Emissionen zu den eigenen Scope-1-und-2-Emissionen. Im Durchschnitt liegt die Lieferkette beim 27-Fachen des betrieblichen Fußabdrucks, im Median beim 6-Fachen. Die Spannweite zwischen den Branchen ist enorm: vom Handel mit rund dem 48-Fachen bis zu Transport und Logistik mit etwa dem 2-Fachen.
Entscheidend ist, wie sich der Multiplikator mit der Datenqualität verändert. Unternehmen mit Daten niedriger Zuverlässigkeit weisen im Median einen Multiplikator von 2,5x aus. Bei mittlerer Zuverlässigkeit sind es 5,3x, bei hoher oder verifizierter Datenqualität 6,8x. Daraus ergibt sich die Messlücke von bis zu 2,7x.
Die Einordnung erfolgt über das Data-Reliability-Level-Framework von EcoVadis. Jeder gemeldete Wert durchläuft drei Prüfstufen – Belegprüfung, Methodenprüfung (etwa GHG-Protocol-Konformität) und Plausibilitätsabgleich mit Branchenbenchmarks und wird danach als niedrig, mittel, hoch oder verifiziert eingestuft.
Wichtig ist die zeitliche Dimension: Bessere Daten lassen den ausgewiesenen Fußabdruck zunächst oft wachsen, weil bislang unerfasste Emissionen erstmals auftauchen. Von dieser realistischeren Baseline aus sinken die Werte laut Report typischerweise Jahr für Jahr. Erst jetzt werden echte Fortschritte messbar, die Schätzwerte zuvor schlicht verdeckt haben.
Was die Messlücke kostet
Eine unterschätzte Baseline ist kein rein methodisches Problem. Sie wirkt sich direkt auf Strategie, Budget und Risiko aus.
Fehlgesteuerte Ziele und Investitionen. Reduktionsziele, die auf einem zu niedrigen Ausgangswert beruhen, sind entweder unrealistisch oder zielen am eigentlichen Hebel vorbei. Budgets fließen in Maßnahmen, die im Verhältnis zum tatsächlichen Fußabdruck kaum ins Gewicht fallen. Nicht ohne Grund verzeichnen laut einer im Report zitierten Harvard-Analyse 62 % der S&P-500-Unternehmen mit Scope-3-Zielen seit 2021 stagnierende oder steigende Emissionen.
Steigende CO₂-Kosten in der Lieferkette. Mit dem CO₂-Grenzausgleichsmechanismus (CBAM) müssen Importeure für die eingebetteten Emissionen bestimmter Waren Zertifikate erwerben – der Report setzt den Preis auf Basis des EU-ETS mit rund 80 Euro pro Tonne an (Stand Juli 2026). Wer die CO₂-Intensität seiner Vorprodukte unterschätzt, unterschätzt auch diese Kosten.
Bewertungs- und Finanzierungsrisiken. Ratingagenturen und Indexanbieter wie MSCI und S&P beziehen Scope-3-Performance zunehmend in ESG-Ratings und Investierbarkeit ein. Unplausible oder nicht belegbare Werte werden damit zum Kapitalmarktthema.
KI verstärkt schlechte Daten. Fast zwei Drittel großer Multinationals nutzen laut Report bereits KI-Tools zur Validierung von CO₂-Daten. Arbeiten diese Tools mit ungeprüften Eingangsdaten, skalieren sie Fehler über ganze Lieferantennetzwerke hinweg – schneller, als es jede manuelle Tabelle je könnte.
Regulatorik nach dem Omnibus: weniger Unternehmen in der Pflicht, gleiche Erwartung an Scope 3
Mit der Omnibus-Änderungsrichtlinie (EU) 2026/470, veröffentlicht am 26. Februar 2026 und seit 18. März 2026 in Kraft, hat die EU den Anwendungsbereich der CSRD deutlich verkleinert. Berichtspflichtig sind künftig nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Umsatz, spätestens ab dem Geschäftsjahr 2027.
Entlastung ja, Entwarnung nein. Drei Punkte sind für das Thema Scope 3 zentral:
- Die ESRS bleiben beim Klima anspruchsvoll. Auch die vereinfachten Standards, deren delegierter Rechtsakt im Juli 2026 veröffentlicht wurde, setzen auf eine möglichst vollständige THG-Bilanz über Scope 1 bis 3. Die Berichte unterliegen weiterhin einer externen Prüfung mit begrenzter Sicherheit.
- Klimapläne wandern in die CSRD. Die Regelungen zu Klima-Transitionsplänen wurden aus der CSDDD gestrichen und finden sich nur noch in der CSRD (KPMG Law). Ein glaubwürdiger Transitionsplan braucht jedoch eine belastbare Scope-3-Baseline.
- Der Wertschöpfungsketten-Deckel verändert den Datenfluss. Kleinere Lieferanten können Datenanfragen, die über den freiwilligen VSME-Standard hinausgehen, künftig ablehnen. Für berichtspflichtige Unternehmen heißt das: Es wird nicht einfacher, an Primärdaten zu kommen. Umso wichtiger ist eine gezielte, partnerschaftliche Ansprache der relevanten Lieferanten.
Hinzu kommt: Auch jenseits der Berichtspflicht fordern Kund*innen, Banken und Investoren THG-Daten ein. Der Druck verlagert sich also vom Gesetzgeber in die Geschäftsbeziehung.
Fünf Schritte zu einer belastbaren Scope-3-Baseline
Die gute Nachricht: Die Messlücke muss nicht über die gesamte Lieferkette auf einmal geschlossen werden. Der Report zeigt, wo die Hebel liegen.
- Hotspots priorisieren statt Gießkanne. Die obersten 10 % der Emittenten im Netzwerk verursachen 95 % der gemeldeten Scope-1-und-2-Emissionen, das oberste Prozent allein 61 %. Wer die Datenqualität dieser Lieferanten verbessert, verbessert seinen Fußabdruck an der entscheidenden Stelle – ein risikobasierter Ansatz, wie ihn Unternehmen aus der LkSG-Praxis kennen.
- Datenqualität transparent machen. Nicht jede gelieferte Zahl ist gleich viel wert. Unternehmen sollten für jeden Lieferantenwert wissen, auf welcher Evidenz er beruht, und Schätzungen klar von Primärdaten trennen.
- Die eigene Hausaufgabe nicht vergessen. Unternehmen mit verifizierten Scope-1-und-2-Daten binden ihre Lieferanten rund achtmal häufiger in Klimafragen ein als solche mit wenig belastbaren Daten (37 % gegenüber 4,5 %). Glaubwürdigkeit nach außen beginnt bei der eigenen Bilanz.
- Nicht auf perfekte Daten warten. Unternehmen, die aktiv zu Scope 3 berichten, senkten ihre eigenen Emissionen im Median um 8,4 % über zwei Jahre – mehr als doppelt so schnell wie jene, die nur Scope 1 und 2 berichten. Die Auseinandersetzung mit der Lieferkette baut Kompetenzen auf, die auch intern wirken.
- Die Baseline-Neuberechnung kommunikativ vorbereiten. Steigt der ausgewiesene Fußabdruck durch bessere Daten, braucht es eine klare Erzählung gegenüber Vorstand, Prüfer*innen und Stakeholdern: Das ist keine Verschlechterung, sondern ein Gewinn an Genauigkeit.
Fazit: Sichtbarkeit ist der erste Reduktionsschritt
Die Scope-3-Messlücke ist real und sie ist messbar. Wer weiterhin auf Branchendurchschnitte setzt, steuert seine Dekarbonisierung auf Sicht, während regulatorische, finanzielle und kommerzielle Anforderungen an die Datenqualität steigen.
Die Umstellung auf belastbare Daten mag den Fußabdruck zunächst größer erscheinen lassen. Doch genau hier beginnt wirksames Klimamanagement: mit einer ehrlichen Baseline, klaren Prioritäten und Lieferanten, die als Partner eingebunden werden.